Exonération de taxe foncière après des travaux d'isolation de façade
Exonération de taxe foncière après une isolation de façade : dans quels cas la commune l'accorde, quelles dépenses comptent, quelle déclaration déposer.
Protocoles et sécurité
6 min de lecture
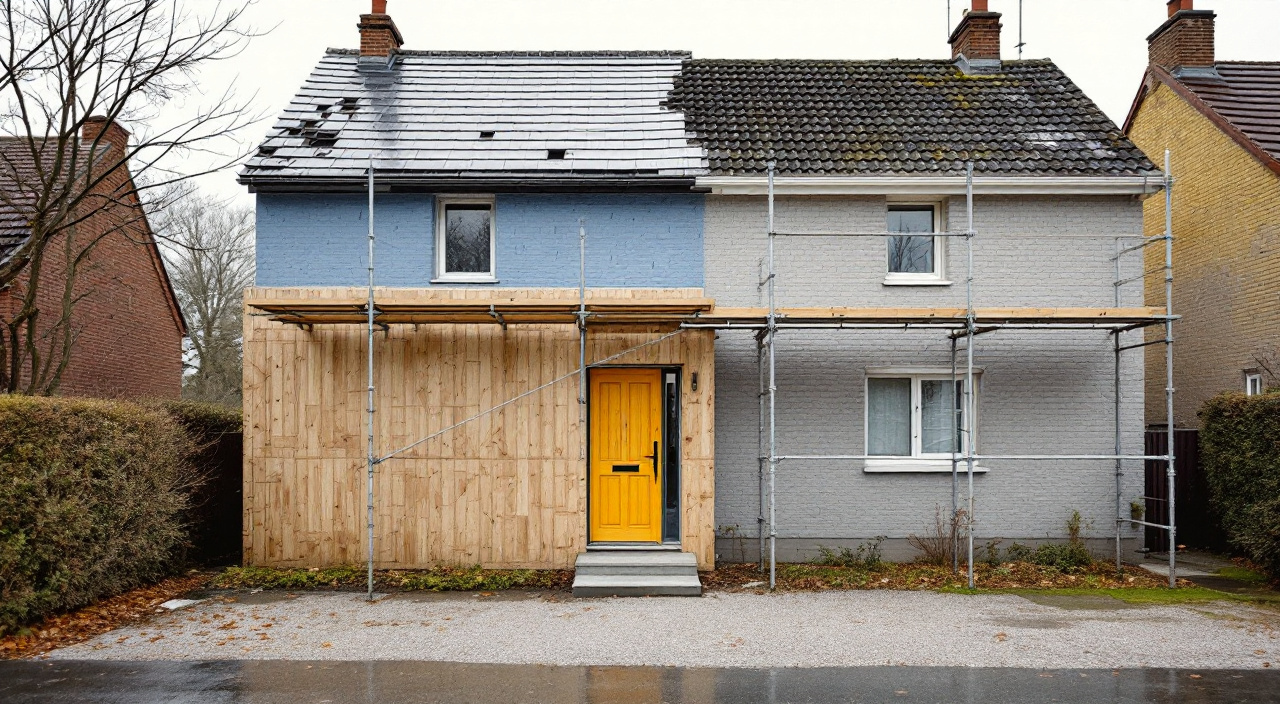
Oui, une exonération temporaire de taxe foncière sur les propriétés bâties existe pour les travaux d'économie d'énergie, et l'isolation d'une façade en fait partie. Mais elle n'est pas de droit. Elle n'existe que dans les communes — et les intercommunalités — qui l'ont instituée par une délibération. Dans une commune qui n'a rien voté, aucun dossier, aussi complet soit-il, ne l'ouvrira. C'est la première chose à vérifier, avant même de regarder les factures.
Si votre commune l'a votée, le chemin est court mais strict : le logement doit avoir une certaine ancienneté, les dépenses doivent dépasser un seuil fixé par logement, et surtout il faut déposer une déclaration au centre des finances publiques dont dépend le bien, avant le 1er janvier de la première année d'exonération. Rien n'est automatique : le fisc ne sait pas que vous avez isolé vos murs, et ne le déduira pas de votre avis d'imposition. Sans déclaration dans les temps, l'exonération ne s'applique pas, même quand toutes les autres conditions sont réunies.
Cet avantage n'a rien à voir avec l'impôt sur le revenu. Il ne s'agit ni d'une déduction de charges foncières, ni d'un crédit d'impôt : c'est une taxe locale que la collectivité renonce à percevoir, pendant quelques années, sur la part qui lui revient. La question de ce qui se déduit du revenu est traitée à part dans ravalement et impôts, ce qui est déductible et ce qui ne l'est pas. Ici, on parle uniquement de la ligne « taxe foncière » de votre avis.
Une exonération votée localement, pas un droit national
La taxe foncière est un impôt local. Le code général des impôts fixe le cadre : il décrit les travaux qui peuvent ouvrir droit à l'exonération, l'ancienneté exigée du logement, le seuil de dépenses, la durée. Mais il laisse à la collectivité la décision d'instituer ou non le dispositif sur son territoire. C'est ce qu'on appelle une exonération facultative. Deux communes voisines, avec le même bâti et les mêmes habitants, peuvent avoir tranché en sens contraire.
Cette décision prend la forme d'une délibération du conseil municipal, ou du conseil communautaire. Elle doit être prise avant une date limite d'automne fixée par la loi, pour s'appliquer aux impositions de l'année suivante. Elle reste ensuite valable tant qu'elle n'est pas rapportée. Une délibération ancienne produit donc toujours ses effets, et une délibération rapportée cesse de produire les siens pour l'avenir.
Conséquence pratique : la bonne question n'est pas « ai-je droit à l'exonération ? » mais « ma commune l'a-t-elle instituée, et à quelle date ? ». Tout le reste vient après.
Part communale, part intercommunale : deux décisions distinctes
Ce que vous payez sous le nom de taxe foncière est un agrégat. Il y a la part qui revient à la commune, celle qui revient à l'intercommunalité lorsqu'elle a voté un taux propre, et des taxes annexes recouvrées sur le même avis — la taxe d'enlèvement des ordures ménagères en particulier.
Une exonération votée par la commune ne porte que sur la part communale. Une exonération votée par l'intercommunalité ne porte que sur la sienne. Les deux décisions sont indépendantes : votre commune peut avoir voté et pas l'EPCI, ou l'inverse, ou les deux, ou aucun. Et la taxe d'enlèvement des ordures ménagères n'est jamais concernée : elle rémunère un service, pas la propriété du bien.
C'est pourquoi un avis de taxe foncière ne tombe presque jamais à zéro, même avec une exonération totale. Il reste au minimum la part que personne n'a exonérée, et les taxes annexes. Un propriétaire qui attendait une facture nulle lit son avis avec l'impression d'avoir été oublié, alors que l'exonération figure bien dessus, appliquée à la seule assiette qu'elle pouvait atteindre.
Comment savoir si votre commune l'a instituée
Trois chemins, à suivre dans cet ordre, du plus fiable au plus rapide :
- La délibération elle-même. C'est le document qui fait foi. Les délibérations sont publiques. On les demande au secrétariat de mairie, ou on les cherche dans le recueil des actes administratifs de la commune, souvent publié en ligne. Demandez la date et le numéro : ils vous serviront à référencer votre demande.
- Le service des impôts fonciers. Le centre des finances publiques dont dépend le bien sait quelles exonérations facultatives sont en vigueur sur la commune. Posez la question par écrit, depuis votre espace personnel : la réponse écrite vaut mieux qu'une réponse au comptoir dont il ne restera rien.
- L'intercommunalité. Même démarche que pour la commune, auprès du service qui tient les actes du conseil communautaire.
Un point de méthode : ne vous fiez pas à ce qu'un voisin, un artisan ou un vendeur affirme. Le dispositif étant facultatif, une information exacte pour une commune est fausse pour la commune d'à côté, et une information exacte l'an dernier peut avoir été rapportée depuis.
Les travaux de façade concernés
L'exonération vise les dépenses d'économie d'énergie, pas les travaux de façade en général. La distinction est nette et elle décide de tout : ce qui améliore la performance thermique du mur peut entrer dans l'assiette, ce qui n'améliore que son aspect n'y entre pas.
Ce que « dépenses d'économie d'énergie » recouvre en façade
Le texte fiscal ne dresse pas sa propre liste de travaux. Il renvoie à la liste des équipements, matériaux et appareils utilisée par les dispositifs nationaux d'aide à la rénovation énergétique. Pour une façade, la ligne qui compte est l'isolation thermique des parois opaques verticales : l'isolation par l'extérieur, et selon les cas l'isolation par l'intérieur des murs donnant sur l'extérieur.
Cette liste ne se contente pas de nommer les travaux : elle leur associe des critères. Une résistance thermique minimale pour l'isolant posé, des caractéristiques techniques pour le système, et selon les dispositifs une exigence de qualification de l'entreprise. Un dossier qui a déjà franchi le filtre d'une aide nationale a de bonnes chances de cocher les mêmes cases — mais c'est le service fiscal qui apprécie, pas l'organisme qui a versé l'aide. Les deux instructions sont séparées.
Autre point que beaucoup découvrent trop tard : la pose. Pour l'isolation des parois opaques, la main-d'œuvre de pose de l'isolant est en général prise en compte, ce qui n'est pas le cas de tous les postes dans tous les dispositifs. Cela change l'assiette de façon très concrète, puisque sur un chantier d'isolation par l'extérieur la pose pèse lourd. Faites préciser au devis, poste par poste, ce qui relève de la fourniture et ce qui relève de la pose de l'isolant.
Ce que le ravalement seul n'ouvre pas
Un ravalement classique — nettoyage, traitement des fissures, enduit de finition, peinture, reprise des ornements — n'apporte aucun gain thermique. Il n'entre pas dans l'assiette, même s'il coûte cher, même s'il est obligatoire, même s'il embellit la rue. Ce point déçoit souvent, et il explique pourquoi tant de propriétaires croient l'exonération inaccessible : ils ont fait ravaler, pas isoler.
Entre les deux, il y a les postes communs. L'échafaudage, les protections, la dépose et la repose des descentes d'eau, la finition de l'enduit qui recouvre l'isolant : ils servent à la fois au ravalement et à l'isolation. Leur sort est le principal point de friction d'un dossier. La seule parade est documentaire : exiger un devis puis une facture qui distinguent les lignes, avec des montants séparés, plutôt qu'un forfait global intitulé « ravalement avec isolation ». Un document qui mélange tout oblige le service à trancher sans élément, et il tranche rarement dans le sens le plus généreux.
Quand l'isolation est imposée à l'occasion d'un ravalement important, la question se pose exactement dans les mêmes termes ; le cadre de cette obligation, et ses échappatoires, sont détaillés dans obligation d'isoler en ravalant, les cas de dérogation prévus.
Les conditions tenant au logement et au montant des dépenses
Deux verrous s'ajoutent à la délibération : l'ancienneté du logement, et un montant minimum de dépenses. Les deux se vérifient avant de déposer quoi que ce soit, parce qu'un dossier qui bute sur l'un des deux ne se rattrape pas.
La condition d'ancienneté du logement
Le dispositif vise le bâti existant, pas le neuf. La loi fixe une date d'achèvement au-delà de laquelle le logement n'est plus éligible : construit après cette date, il sort du champ, quelles que soient les dépenses engagées. La logique est cohérente avec le reste de la fiscalité locale, puisque les constructions neuves disposent déjà de leur propre exonération temporaire.
La date d'achèvement se prouve. Les pièces qui la portent sont, selon les cas, la déclaration attestant l'achèvement des travaux, le permis de construire et sa date, l'acte notarié d'acquisition qui mentionne l'année de construction, ou les documents fonciers détenus par le service du cadastre. Si vous ignorez l'année exacte, demandez au service des impôts fonciers la fiche du local : c'est la date qu'il connaît qui sera opposée, et il vaut mieux la découvrir avant le dépôt.
Attention aux bâtiments transformés. Un ancien local agricole ou commercial devenu logement pose une question d'achèvement particulière, entre la date de construction du bâti et celle de l'achèvement de la transformation. Là encore, la seule réponse utile est celle du service, obtenue par écrit.
Le seuil de dépenses : deux périodes de calcul possibles
Le texte impose un montant minimum de dépenses, apprécié par logement et non par immeuble. Il ouvre deux façons de l'atteindre : soit avec les dépenses payées au cours de l'année qui précède la première année d'exonération, soit avec le cumul des dépenses payées au cours des trois années qui la précèdent — la seconde voie exigeant un montant plus élevé que la première. Les valeurs en vigueur figurent dans le texte du code général des impôts et dans la notice du service ; c'est là qu'il faut les lire, à la date où vous déposez, plutôt que de reprendre un chiffre lu ailleurs.
Trois précisions décident souvent du sort d'un dossier :
- C'est la date de paiement qui compte, pas la date de la facture ni celle du chantier. Un acompte versé en décembre et un solde versé en janvier tombent dans deux années différentes. Sur un dossier proche du seuil, l'ordre des règlements n'est pas neutre.
- Le seuil s'apprécie par logement. En copropriété, la dépense collective se ramène à la quote-part de chaque lot. Un chantier d'immeuble très coûteux peut donc laisser certains lots sous le seuil et d'autres au-dessus, selon les tantièmes.
- Le traitement des aides perçues. Prime versée au titre des certificats d'économie d'énergie, aide nationale, subvention locale : demandez au service si ces sommes se retranchent du montant retenu. C'est le point qui fait basculer un dossier juste au-dessus ou juste en dessous, et il vaut mieux poser la question que la découvrir dans une décision de rejet.
Le mécanisme des primes elles-mêmes, et ce qu'elles financent réellement, est décrit dans certificats d'économie d'énergie, ce que la prime CEE finance.
La déclaration à déposer, et son délai
C'est l'étape qui fait échouer le plus de dossiers, et c'est la plus simple.
L'exonération se demande. La demande prend la forme d'une déclaration adressée au centre des finances publiques du lieu de situation de l'immeuble — pas celui de votre domicile, si vous habitez ailleurs. Le service à viser est celui qui gère le foncier de la commune où se trouve le mur que vous avez isolé.
Le délai est commandé par la mécanique de la taxe foncière, qui s'établit d'après la situation au 1er janvier. La déclaration doit parvenir au service avant le 1er janvier de la première année au titre de laquelle l'exonération s'appliquerait. Des travaux payés au cours d'une année se déclarent donc avant le 1er janvier de l'année suivante, c'est-à-dire au plus tard le 31 décembre de l'année des paiements. Cette échéance de fin d'année, tombant en pleine période creuse, explique à elle seule une bonne part des dossiers perdus.
Un dépôt tardif ne se rattrape pas toujours. Selon les cas, l'exonération démarre plus tard et pour la seule durée restant à courir, ou elle est purement perdue. Faites confirmer le sort d'un dossier tardif par le service avant de renoncer : la réponse dépend du texte applicable et de l'année concernée.
Ce que la déclaration doit permettre de vérifier, poste par poste :
- l'identification exacte du bien : adresse, références cadastrales, et l'identifiant du local qui figure sur votre avis de taxe foncière ;
- la nature des travaux, décrite dans les termes de la liste à laquelle le texte renvoie, et non dans le vocabulaire commercial du devis ;
- les caractéristiques techniques des matériaux posés, résistance thermique de l'isolant en tête ;
- le montant payé, la date de chaque paiement, et le détail des postes ;
- les factures de l'entreprise, qui doivent porter ces éléments — un simple reçu ou un relevé bancaire ne suffit pas.
Une facture qui se contente d'une ligne « travaux de façade » et d'un montant n'est pas exploitable par le service : elle ne prouve ni la nature des travaux, ni la performance des matériaux. Réclamez-la détaillée avant de solder le chantier, tant que l'entreprise a encore un intérêt à répondre.
Déposez de façon traçable. Envoi recommandé avec avis de réception, ou message depuis votre espace en ligne avec accusé de dépôt, ou dépôt physique contre récépissé. Gardez une copie complète du dossier. En cas de contestation, deux ans plus tard, c'est la preuve du dépôt dans le délai qui décidera, pas votre souvenir.
Durée, taux, et ce que l'exonération allège vraiment
L'exonération est temporaire. La durée est fixée par le texte national : la commune ne l'allonge pas, ne la raccourcit pas. Ce que la délibération choisit, c'est le taux — une exonération partielle ou totale de la part qui revient à la collectivité. Deux communes ayant institué le dispositif peuvent donc l'appliquer avec une intensité différente. Le taux retenu est écrit dans la délibération : c'est le seul document qui vous le dira sans ambiguïté.
Le point d'application mérite d'être répété, parce qu'il est source de malentendus. L'exonération réduit la part de la collectivité qui l'a votée. Elle ne touche ni la part de celle qui ne l'a pas votée, ni la taxe d'enlèvement des ordures ménagères, ni les frais de gestion. Un propriétaire qui compare son ancien avis et le nouveau doit donc regarder ligne à ligne, pas seulement le total.
Vérifiez l'avis de l'année suivante. L'exonération doit y apparaître explicitement, sous forme d'une ligne ou d'une mention réduisant la base d'imposition concernée. Si elle n'y figure pas alors que votre dossier était déposé et complet, écrivez sans attendre au service : une réclamation se dépose dans un délai, et ce délai court à compter de la mise en recouvrement de l'avis. Joignez la copie du dossier et la preuve de dépôt. La plupart des régularisations se règlent à ce stade, sans contentieux.
Les cas de non-cumul
Une même propriété ne peut pas bénéficier de plusieurs exonérations temporaires de taxe foncière en même temps. Le principe est simple ; ses conséquences le sont moins.
Les situations qui se télescopent le plus souvent :
- L'exonération des constructions neuves. Un logement récent en bénéficie déjà pour une période courte après son achèvement. Tant qu'elle court, l'exonération pour travaux d'économie d'énergie ne peut s'y ajouter — et de toute façon la condition d'ancienneté écarte le neuf.
- L'exonération des logements très performants. Certaines communes votent aussi une exonération réservée aux logements achevés répondant à un haut niveau de performance énergétique. Deux dispositifs voisins, deux délibérations distinctes, un seul applicable à la fois.
- Les exonérations liées au logement conventionné ou social. Elles obéissent à leur propre régime et priment selon des règles fixées par le texte.
Quand deux dispositifs se présentent, il faut choisir, et le choix engage pour la période. Demandez au service de comparer les deux effets chiffrés sur votre local avant d'opter : l'exonération la plus longue n'est pas toujours la plus avantageuse, tout dépend du taux voté et de la base.
Un cumul, en revanche, n'est pas interdit par principe : celui de cette exonération locale avec les aides à la rénovation, qui relèvent d'une autre logique. Prime versée par un obligé, aide nationale, taux réduit de TVA sur les travaux, éco-prêt : ce sont des dispositifs distincts, portés par des acteurs distincts. Seule l'assiette du seuil peut s'en trouver affectée, comme indiqué plus haut. Sur ce qui existe réellement en matière d'aide à la façade, et sur ce qui n'existe pas malgré les discours de démarchage, aides à la rénovation de façade, ce qui existe vraiment fait le tri. Le taux de TVA applicable au chantier, lui, obéit à ses propres conditions décrites dans TVA à 5,5 ou 10 %, l'attestation et ce qu'elle vous engage.
Ce qu'il faut préparer, avant et après le chantier
Le dossier ne se monte pas à la fin. Il se prépare au moment de la signature, quand il est encore possible d'obtenir les documents dans la forme utile.
Avant de signer :
- obtenir la délibération de la commune et, le cas échéant, celle de l'intercommunalité, avec leur date ;
- vérifier la date d'achèvement du logement auprès du service des impôts fonciers ;
- demander un devis qui isole les postes d'isolation thermique, fourniture et pose, des postes de ravalement pur ;
- faire figurer les caractéristiques techniques de l'isolant, résistance thermique comprise, sur le devis et non sur une plaquette annexe.
Pendant le chantier :
- suivre les dates de paiement, acompte compris, et les rapporter à l'année civile ;
- conserver les fiches techniques des matériaux effectivement posés, qui ne sont pas toujours ceux annoncés ;
- noter tout avenant : un poste ajouté en cours de chantier doit apparaître avec la même rigueur que les autres.
Après la réception :
- réclamer une facture définitive détaillée, reprenant les mentions techniques ;
- en copropriété, demander au syndic une attestation de quote-part par lot, faute de quoi chaque copropriétaire déclare un montant qu'il ne peut pas justifier ;
- déposer la déclaration avant l'échéance de fin d'année, de façon traçable ;
- conserver l'ensemble pendant toute la durée de l'exonération, plus la période pendant laquelle l'administration peut revenir sur l'imposition.
Le cas de la copropriété mérite une vigilance particulière. Les factures sont au nom du syndicat, pas au vôtre, et le service attend une pièce qui rattache une part de la dépense à votre lot. Cette pièce se demande au syndic pendant qu'il tient encore le dossier ouvert, pas deux ans après le solde des comptes.
Questions fréquentes
Mon voisin a obtenu l'exonération et moi non, comment est-ce possible ?
Trois causes, par ordre de fréquence. Il habite une autre commune, ou une autre intercommunalité, qui a voté là où la vôtre n'a rien voté. Ses travaux comportaient de l'isolation quand les vôtres relevaient du ravalement seul. Ou il a déposé sa déclaration dans le délai quand la vôtre est arrivée après le 1er janvier. Reprenez ces trois points dans cet ordre : la réponse s'y trouve presque toujours.
Je suis locataire, cette exonération me concerne-t-elle ?
La taxe foncière est due par le propriétaire : l'exonération lui bénéficie, pas au locataire. La seule ligne de l'avis qui vous concerne éventuellement est la taxe d'enlèvement des ordures ménagères, récupérable auprès du locataire — et elle n'est jamais exonérée par ce dispositif. Un locataire qui a financé lui-même des travaux ne peut donc pas demander cette exonération.
J'ai isolé ma façade il y a trois ans sans rien déclarer, est-ce perdu ?
Probablement pour les années déjà imposées, dont le délai de réclamation est passé. Il reste à vérifier deux choses auprès du service : si une période d'exonération peut encore s'ouvrir pour la durée restant à courir, et si des dépenses plus récentes permettent de constituer un dossier sur la période de calcul pluriannuelle. Posez la question par écrit, en joignant les factures : c'est gratuit, et la réponse fait foi.
Faut-il redéposer une déclaration chaque année ?
Non. La déclaration s'effectue une fois, avant la première année d'exonération. Elle vaut pour toute la période. Votre travail les années suivantes se limite à vérifier que l'avis porte bien la mention, et à réagir vite si elle disparaît. Une nouvelle déclaration n'est nécessaire que pour un nouveau dossier, sur d'autres travaux et une autre période.
Que devient l'exonération si je vends le logement ?
L'exonération est attachée au local et à la période ouverte, non à la personne. Le redevable de la taxe foncière étant celui qui est propriétaire au 1er janvier, l'acquéreur se trouve normalement dans la situation fiscale du local qu'il achète. Ce point se vérifie auprès du service avant la vente, et se mentionne dans les échanges avec le notaire, car il change le calcul de la répartition de la taxe entre vendeur et acheteur.
- Classé sous
Une erreur dans cet article ?
Les rectificatifs sont publiés sur l'article lui-même, datés, avec la formulation d'origine conservée au-dessus. Décrivez ce qui vous paraît faux : quelqu'un lit chaque message à la main.
Signalement reçu
La rédaction relit le passage et répond, qu'il y ait correction ou non. Si l'article change, la mention apparaît en tête, datée.