TVA à 5,5 ou 10 % : l'attestation et ce qu'elle vous engage
Ravalement à 10 %, isolation à 5,5 % : comprendre la TVA réduite, la mention que le client valide sur le devis — elle remplace l'attestation depuis février 2025 —, sa conservation, et qui paie si le taux est erroné.
Pédagogie
5 min de lecture
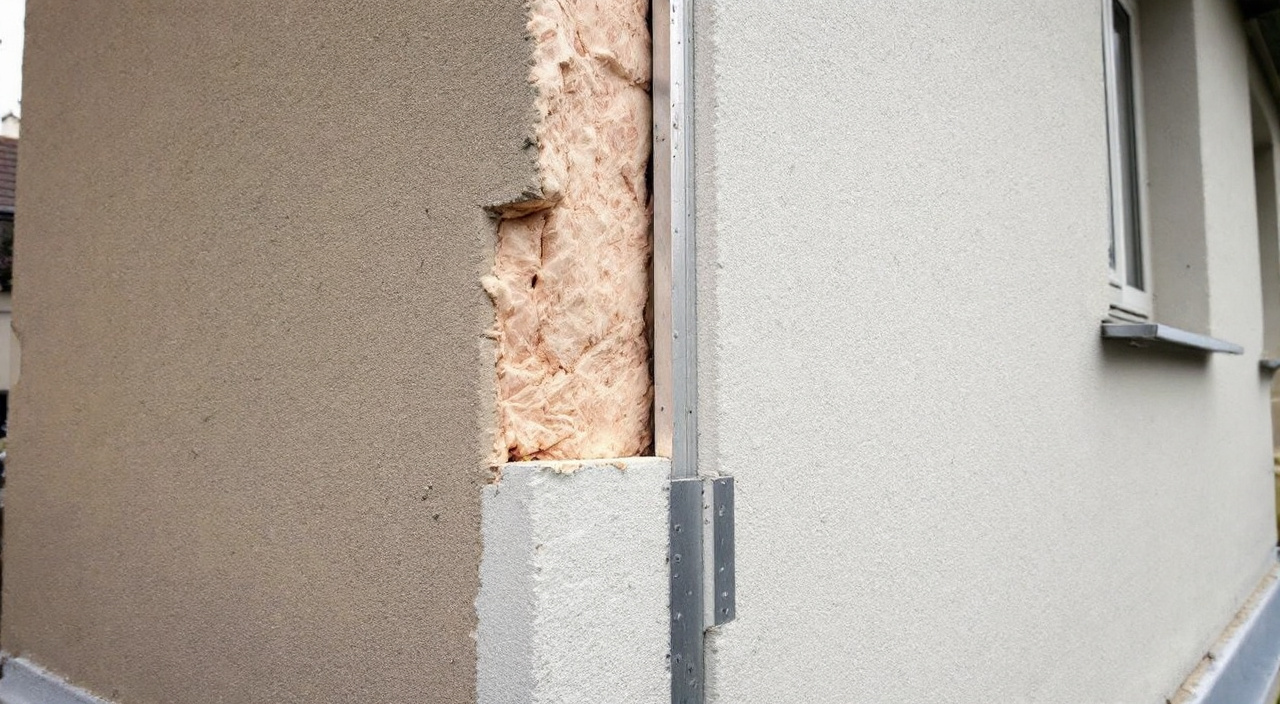
Sur un chantier de façade, la TVA à 5,5 ou 10 % n'est pas un détail de facturation : c'est une ligne qui pèse plusieurs milliers d'euros sur un ravalement complet, et c'est le propriétaire qui l'atteste. Deux taux réduits coexistent sur les travaux d'un logement achevé depuis plus de deux ans. Le taux intermédiaire de 10 % couvre l'amélioration ordinaire, l'entretien, la remise en état. Le taux réduit de 5,5 % est réservé à ce qui relève de la rénovation énergétique. Un ravalement d'aspect, même soigné, même complet, reste au taux intermédiaire. C'est l'isolation qui fait basculer le chantier vers le taux le plus bas. L'entreprise applique le taux sur sa facture, mais elle le fait sur la foi d'une mention que vous validez sur le devis, et dont vous répondez si les conditions ne sont pas réunies.
Cet article explique ce que recouvre chaque taux, ce que contient la mention qui a remplacé l'attestation en février 2025, combien de temps il faut conserver les pièces, et ce qui se passe concrètement quand un contrôle établit qu'un chantier a été facturé au mauvais taux.
Deux taux réduits, un seul logement : ce qui les sépare
Le principe général est simple à énoncer. Les travaux portant sur un local à usage d'habitation achevé depuis plus de deux ans bénéficient d'un taux de TVA réduit. Le législateur a ensuite créé, à l'intérieur de ce régime, un sous-ensemble plus favorable pour les travaux qui améliorent la performance énergétique du bâtiment.
Le taux de 10 % s'applique aux travaux d'amélioration, de transformation, d'aménagement et d'entretien du logement. C'est le régime de droit commun de la rénovation. Un nettoyage de façade, une reprise d'enduit, un rejointoiement, une peinture, un traitement hydrofuge, un remplacement de gouttières : tout cela relève du taux intermédiaire.
Le taux de 5,5 % s'applique aux travaux d'amélioration de la qualité énergétique du logement, ainsi qu'aux travaux qui leur sont indissociablement liés. Sur une façade, cela signifie en pratique une seule chose : l'isolation thermique des murs. Pas la couleur, pas la finition, pas l'aspect. La résistance thermique.
Un troisième taux existe, et il vaut la peine d'y penser avant de discuter des deux autres. Le taux normal de 20 % reste applicable dès que les travaux sortent du champ de la rénovation : construction neuve, agrandissement, surélévation, augmentation de la surface de plancher au-delà d'un certain seuil, ou remise à neuf d'une part majoritaire du gros œuvre. Une façade reconstruite dans le cadre d'une opération lourde, où les murs porteurs sont largement repris, peut faire basculer l'ensemble au taux normal. C'est rare sur un ravalement, mais ce n'est pas théorique.
Retenir la logique plutôt que la liste : 20 % pour ce qui crée du bâtiment, 10 % pour ce qui entretient et améliore, 5,5 % pour ce qui réduit la consommation d'énergie.
Ravalement d'aspect ou rénovation énergétique : où passe la frontière
C'est la question qui revient le plus souvent, et celle sur laquelle les devis dérapent. Un propriétaire qui fait ravaler sa maison a le sentiment de réaliser des travaux importants, durables, qui améliorent le bâtiment. Il en conclut parfois qu'il relève du taux le plus favorable. Ce n'est pas le cas.
Un ravalement d'aspect ne modifie pas la performance thermique du mur. Il le protège, il le rend étanche à l'eau de pluie, il lui rend son aspect. Ces effets sont réels et ils justifient pleinement les travaux, mais ils ne relèvent pas de la rénovation énergétique au sens fiscal. Le taux applicable est celui de 10 %.
Ce qui bascule un ravalement à 5,5 %
La bascule tient à la pose d'un isolant sur la paroi. Une isolation thermique par l'extérieur transforme le chantier : le mur reçoit un isolant, puis un système d'enduit ou un bardage qui le protège. Le poste isolation relève alors du taux de 5,5 %, sous conditions.
Ces conditions ne sont pas déclaratives. L'isolant posé doit atteindre une performance minimale, exprimée en résistance thermique. Pour des murs en façade ou en pignon, la valeur retenue par la réglementation se situe autour de 3,7 m².K/W. Cette valeur est fixée par arrêté et peut évoluer : elle doit être vérifiée à la date du devis, pas à la date où vous avez lu un article. C'est le premier point à demander à l'entreprise, avec la fiche technique du système et son avis technique.
Deux conséquences pratiques en découlent. D'abord, un isolant mince ne suffit pas. Un système de faible épaisseur posé pour rattraper une contrainte d'urbanisme ou de débord de toiture peut très bien être une bonne solution technique et rester hors du champ du taux de 5,5 %. Ensuite, la performance se juge sur le système complet tel qu'il est posé, pas sur le matériau seul sorti du catalogue.
Il faut aussi comprendre que le taux ne s'applique pas mécaniquement à tout le chantier. Sur une maison où l'on isole deux façades et où l'on se contente de ravaler les deux autres, le devis doit distinguer les deux ensembles. Une part au taux réduit, une part au taux intermédiaire. Un devis qui applique 5,5 % à la totalité sans distinction est une facilité qui se paiera plus tard, et pas par l'entreprise.
Les travaux induits, et jusqu'où ils suivent le taux
La réglementation admet que certains travaux, sans être eux-mêmes des travaux d'économie d'énergie, sont indissociablement liés à ceux-ci. Ils suivent alors le taux de 5,5 %. C'est une notion utile et souvent mal utilisée.
Sur une isolation par l'extérieur, sont typiquement induits : la dépose et la repose des descentes d'eau pluviale, le traitement des tableaux et des appuis de fenêtre rendus nécessaires par la surépaisseur, la rehausse ou la reprise du débord de toiture, la reprise des seuils, le déplacement des coffrets techniques fixés en façade, la remise en état des points de fixation. Sans ces travaux, l'isolation ne peut pas être posée correctement. Le lien est technique, pas commercial.
Ne sont pas induits : le remplacement d'une gouttière en bon état parce qu'on préfère la changer tant que l'échafaudage est là, la réfection d'une terrasse, le ravalement d'un mur non isolé, la peinture des volets, l'aménagement du jardin après chantier. Ces postes relèvent de leur propre régime.
La proximité dans le temps compte également. Les travaux induits doivent être réalisés dans le même temps que l'isolation, ou dans un délai rapproché. Un poste facturé deux ans plus tard ne peut plus se réclamer d'un lien indissociable avec des travaux achevés. Si le chantier est phasé, la ventilation des taux doit être établie phase par phase, et le devis doit le montrer.
Les conditions du logement : ancienneté, usage, occupant
Les deux taux réduits partagent trois conditions relatives au bien lui-même. Elles se vérifient avant de discuter de la nature des travaux, parce qu'un manquement sur l'une d'elles fait tomber tout le raisonnement.
La première est l'ancienneté. Le local doit être achevé depuis plus de deux ans à la date de début des travaux. La date de référence est celle de l'achèvement, pas celle de l'acquisition. Pour une maison récente acquise d'occasion, c'est la déclaration d'achèvement qui compte. Pour une maison ancienne, la condition ne pose évidemment aucune difficulté.
La deuxième est l'affectation. Le local doit être affecté à l'habitation à l'issue des travaux. Résidence principale ou secondaire, peu importe. Logement occupé par le propriétaire ou donné en location, peu importe également. En revanche, un local professionnel, un commerce ou un bureau ne relèvent pas de ce régime.
La troisième tient à la qualité du client. Le taux réduit bénéficie au propriétaire, au locataire, à l'occupant, au syndicat de copropriétaires, ou à leur représentant. Celui qui commande les travaux et valide la mention doit avoir l'un de ces titres. Un tiers qui règle la facture sans être ni propriétaire ni occupant ne peut pas attester.
Le cas des logements mixtes et des dépendances
Un immeuble mixte, avec un commerce en rez-de-chaussée et des logements aux étages, ne relève pas d'un taux unique. Le ravalement de la façade doit être ventilé au prorata des surfaces affectées à l'habitation. La règle est la même pour une maison dont une partie sert de cabinet professionnel ou de local commercial : la fraction correspondant à l'usage professionnel supporte le taux normal.
Le calcul de cette proportion se fait sur des bases objectives, en général les surfaces. Il doit apparaître quelque part : sur le devis, dans la mention, ou dans une note annexée. Un contrôle ultérieur portera précisément sur ce point, parce qu'il est facile à recalculer.
Les dépendances suivent une logique voisine. Un garage attenant, un abri, un mur de clôture ne sont pas des locaux d'habitation. Leur ravalement ne bénéficie pas du taux réduit au même titre que celui de la maison, sauf lorsque la dépendance est immédiatement affectée à l'habitation et traitée comme telle. En pratique, une entreprise sérieuse vous demandera ce qu'il y a derrière le mur avant de chiffrer, et distinguera les surfaces. Un devis de ravalement qui compte les mètres carrés de façade sans jamais dire à quoi correspondent les locaux mérite une question. Le métré et la fiscalité se lisent sur la même feuille : là où le métré ne distingue rien, la ventilation des taux ne repose sur rien non plus.
La mention sur le devis : ce que vous validez exactement
Voici le point central, et le plus mal compris. L'entreprise applique le taux, mais elle n'est pas en position de vérifier les conditions qui le justifient. Elle ne connaît ni la date d'achèvement du bâtiment, ni son affectation exacte, ni la répartition entre usage privé et usage professionnel. C'est pourquoi la réglementation fait reposer la justification sur le client. L'attestation qui portait cet engagement a disparu en février 2025 : les CERFA 13947 et 13948 sont supprimés, et ce que vous signez désormais est une mention portée sur le devis ou la facture, que vous datez et validez — elle vous engage exactement comme l'attestation engageait son signataire.
Cette mention est la formule par laquelle vous certifiez, sous votre responsabilité, que les conditions du taux réduit sont remplies : ancienneté du local, affectation à l'habitation, nature des travaux, absence d'opération assimilable à une construction neuve. Vous la validez sur le devis avant la facturation, ou au plus tard au moment du paiement du solde. Sans elle, l'entreprise est fondée à facturer au taux normal, et beaucoup le font désormais par prudence.
Il faut mesurer ce que cela signifie. Vous n'attestez pas d'un souhait, ni d'une demande. Vous attestez de faits, et vous en répondez. C'est un engagement de la même nature que celui pris lors d'une réception de travaux : un acte bref, souvent signé sans être lu, dont les conséquences se déploient longtemps après.
Avant 2025, deux CERFA ; aujourd'hui, la mention seule
Deux formulaires ont longtemps coexisté, et le choix entre les deux dépendait de la nature des travaux. Ils sont supprimés depuis février 2025 ; la distinction ne garde d'intérêt que pour les chantiers antérieurs.
L'attestation simplifiée couvrait les travaux qui ne touchent pas au gros œuvre ni, au-delà de certaines proportions, aux éléments de second œuvre. C'était le cas de l'immense majorité des chantiers de façade : ravalement, enduit, peinture, isolation par l'extérieur sur un mur conservé.
L'attestation normale, plus détaillée, était requise lorsque les travaux affectent les fondations, les éléments porteurs, les façades hors ravalement, ou lorsqu'ils touchent une part significative des planchers et du second œuvre. Elle demandait au client de déclarer précisément ce qui est repris. Sur un ravalement classique, elle n'avait pas lieu d'être ; sur une réhabilitation lourde qui incluait la façade, elle s'imposait.
La mention portée sur le devis ou la facture, que le client certifie et date, est désormais le droit commun : depuis février 2025, elle remplace le formulaire dans tous les cas. Le contenu de l'engagement est identique : le support a changé, pas la portée. Lisez-la avant de valider : elle tient en quelques lignes, et ces quelques lignes portent tout l'engagement.
Dans tous les cas, trois vérifications avant de signer. L'adresse du chantier est-elle exacte ? La nature des travaux décrite correspond-elle à ce qui sera réellement fait ? Le taux annoncé sur le devis correspond-il à celui que la mention justifie ? Une mention validée pour des travaux d'isolation alors que le chantier a été ramené, en cours de route, à un simple ravalement, est une déclaration devenue fausse.
Ce que la mention vous engage à supporter
La conséquence est nette : si ce que vous avez validé se révèle inexact de votre fait, vous êtes tenu au paiement du complément de taxe. Autrement dit, l'administration ne se retourne pas contre l'entreprise pour une condition que celle-ci ne pouvait pas vérifier. Elle se retourne contre celui qui a attesté.
Le complément se calcule sur la différence entre le taux appliqué et le taux dû. Sur un chantier de façade, l'écart entre 5,5 % et 20 % appliqué à plusieurs dizaines de milliers d'euros de travaux représente une somme importante, à laquelle peuvent s'ajouter des intérêts de retard. Ce n'est pas une pénalité symbolique.
Trois situations produisent ce résultat plus souvent que les autres. La première est l'erreur sur l'ancienneté du local, généralement de bonne foi, sur un bâtiment reconstruit ou fortement remanié dont la date d'achèvement réelle n'est pas celle qu'on croit. La deuxième est l'affectation : un logement transformé en local professionnel peu après les travaux, ou une partie du bien qui n'a jamais été de l'habitation. La troisième est la requalification du chantier lui-même, lorsque l'ampleur des reprises fait sortir l'opération du champ de la rénovation.
À l'inverse, si l'erreur vient de l'entreprise — un taux mal appliqué à des travaux correctement décrits dans une mention exacte —, la charge ne bascule pas sur vous. D'où l'intérêt d'une mention précise plutôt que vague : une description fidèle des travaux vous protège, une formulation floue vous expose.
Conserver, classer, retrouver : les pièces et leur durée
Le devis à mention validée ne sert à rien s'il n'est pas retrouvable. Deux exemplaires existent : l'entreprise conserve l'original à l'appui de sa comptabilité, vous conservez une copie. La durée de conservation attendue court jusqu'au 31 décembre de la cinquième année qui suit la réalisation des travaux. C'est la règle à retenir, et elle est plus longue que la mémoire des dossiers.
Ce qu'il faut garder ensemble, dans un même dossier :
- le devis ou la facture portant la mention certifiée, datée et validée — l'attestation signée, pour un chantier d'avant 2025
- le devis détaillé, avec la ventilation des postes par taux
- les factures d'acompte et la facture de solde, avec le taux appliqué sur chaque ligne
- les fiches techniques des produits posés, en particulier la résistance thermique de l'isolant
- le procès-verbal de réception et les éventuelles réserves
- l'attestation d'assurance décennale de l'entreprise, valable à la date d'ouverture du chantier
Ce dossier ne sert pas qu'en cas de contrôle. Il sert à la revente, où l'acquéreur demandera ce qui a été fait sur les murs. Il sert en cas de désordre, où la nature exacte des produits posés commande le raisonnement. Il alimente aussi le carnet d'information du logement, qui a précisément vocation à rassembler ces pièces sur la durée de vie du bâtiment.
Un point de méthode : classez au moment du paiement du solde, pas plus tard. Le dossier se constitue en une demi-heure quand les documents sont encore sur la table, et en plusieurs jours cinq ans après.
Les erreurs de taux les plus fréquentes sur un devis de façade
Certaines erreurs se répètent, et elles se repèrent à la lecture du devis, avant signature.
La fourniture achetée directement par le propriétaire
Le taux réduit s'applique aux travaux, c'est-à-dire à la prestation de l'entreprise et aux matériaux qu'elle fournit et pose elle-même. Un propriétaire qui achète lui-même l'isolant, l'enduit ou la peinture les paie au taux normal, chez le distributeur. Seule la pose facturée par l'entreprise bénéficiera du taux réduit.
L'arbitrage n'est donc pas celui qu'on croit. Acheter soi-même la fourniture pour économiser la marge de l'entreprise fait perdre l'écart de taux sur cette même fourniture, et déplace la responsabilité du produit vers celui qui l'a choisi. Sur un système d'isolation, cette dernière conséquence est la plus lourde : un système d'enduit sur isolant est certifié comme un ensemble, et une entreprise refusera à juste titre de garantir un assemblage qu'elle n'a pas composé. Le sujet touche directement à ce que valent les .
La copropriété et les parties communes
En copropriété, la mention n'est pas validée par chaque copropriétaire. C'est le syndicat, représenté par le syndic, qui l'établit pour les travaux portant sur les parties communes. La ventilation intervient à un autre niveau : si l'immeuble comporte des lots à usage professionnel ou commercial, la quote-part correspondante ne bénéficie pas du taux réduit.
Concrètement, un copropriétaire qui reçoit son appel de fonds doit pouvoir retrouver, dans le décompte, le taux appliqué et la base sur laquelle il porte. Si le ravalement inclut une isolation par l'extérieur, deux taux coexisteront sur la même opération. Un appel de fonds qui affiche un taux unique sur un chantier mixte mérite une demande d'explication au syndic, avant l'assemblée générale plutôt qu'après.
Vérifier un devis ligne par ligne avant de signer
La vérification tient en quelques gestes, et elle se fait au moment du devis, quand tout est encore négociable.
Regardez d'abord si le devis distingue les postes. Un ravalement avec isolation partielle doit faire apparaître au moins deux ensembles, chacun avec son taux et son montant de TVA. Un total unique avec un taux moyen n'est pas conforme et n'est pas défendable en cas de contrôle.
Vérifiez ensuite que l'échafaudage, la protection des abords, l'installation et le repli de chantier sont rattachés à un poste identifié. Ces frais communs suivent le taux des travaux auxquels ils se rapportent ; quand le chantier est mixte, ils se ventilent au prorata. Un poste d'échafaudage isolé, sans taux cohérent avec le reste, signale un devis monté à la va-vite.
Demandez la fiche technique du système d'isolation et sa résistance thermique, et comparez-la à l'exigence en vigueur. C'est la seule pièce qui justifie objectivement le taux de 5,5 %.
Contrôlez que l'entreprise qui signe le devis est celle qui facturera. En cas de recours à la sous-traitance sur un chantier de ravalement, le régime de TVA entre l'entreprise principale et son sous-traitant obéit à des mécanismes propres qui ne vous concernent pas directement, mais votre mention ne vaut que pour votre relation avec le titulaire du marché.
Enfin, gardez à l'esprit que le taux de TVA n'est pas la seule variable financière du chantier. Il se combine avec les autres dispositifs, dont la logique et les conditions sont différentes ; c'est l'objet de l'article consacré aux aides à la rénovation de façade et à ce qui existe vraiment. Un devis peut être parfaitement conforme sur le plan fiscal et rester mauvais sur le plan technique : le taux ne dit rien de la qualité des travaux.
Questions fréquentes
Un simple ravalement peut-il bénéficier de la TVA à 5,5 % ?
Non, pas en tant que tel. Un ravalement d'aspect — nettoyage, réparation, enduit, peinture, hydrofuge — relève du taux de 10 % lorsque le logement a plus de deux ans. Le taux de 5,5 % suppose des travaux d'amélioration de la performance énergétique, c'est-à-dire, sur une façade, la pose d'un isolant atteignant la performance minimale exigée. Une entreprise qui propose spontanément 5,5 % sur un ravalement sans isolation applique un taux qu'elle ne pourra pas justifier, et c'est vous qui aurez attesté.
Que se passe-t-il si je refuse de valider la mention ?
L'entreprise facturera au taux normal de 20 %. Elle n'a pas d'autre choix : sans justification du taux réduit, elle engage sa propre responsabilité fiscale. La mention n'est donc pas une formalité qu'on peut écarter pour éviter d'engager sa responsabilité ; c'est la condition d'accès au taux. La bonne réponse à une hésitation n'est pas de refuser de valider, mais de vérifier les faits attestés avant de le faire.
Combien de temps faut-il garder le devis à mention et les factures ?
Jusqu'au 31 décembre de la cinquième année suivant la réalisation des travaux. En pratique, il est plus simple de garder l'ensemble du dossier de chantier bien au-delà, notamment parce que la garantie décennale court dix ans à compter de la réception et que les mêmes pièces servent aux deux usages. Un dossier papier dans une pochette, doublé d'un scan, suffit.
Le taux de 5,5 % s'applique-t-il aussi à l'échafaudage et aux finitions ?
Il s'applique aux travaux indissociablement liés à l'isolation, ce qui inclut les moyens d'accès et les reprises rendues nécessaires par la surépaisseur : tableaux, appuis, descentes d'eau pluviale, débord de toiture. Il ne s'applique pas aux postes qui auraient été réalisés de toute façon, ni à la partie du chantier portant sur des murs non isolés. Sur un chantier mixte, ces frais communs se répartissent entre les deux taux.
Qui paie si l'administration requalifie le taux après coup ?
Le complément de taxe est réclamé au client lorsque l'inexactitude provient de ce qu'il a validé : ancienneté du local, affectation, nature des travaux. Il est réclamé à l'entreprise lorsque l'erreur porte sur l'application du taux à des travaux correctement décrits. D'où la règle pratique : ne validez pas une mention dont vous ne pouvez pas vérifier vous-même chaque affirmation, et faites décrire les travaux avec précision plutôt qu'en termes généraux.
- Classé sous
Une erreur dans cet article ?
Les rectificatifs sont publiés sur l'article lui-même, datés, avec la formulation d'origine conservée au-dessus. Décrivez ce qui vous paraît faux : quelqu'un lit chaque message à la main.
Signalement reçu
La rédaction relit le passage et répond, qu'il y ait correction ou non. Si l'article change, la mention apparaît en tête, datée.