Malfaçon après un ravalement : les recours, dans l'ordre où il faut les exercer
Devant un désordre de façade, on saute à l'avocat ou bien on renonce, et les deux réflexes coûtent cher. Il existe entre eux une séquence précise, du premier constat à l'expertise, dont l'ordre conditionne à peu près tout ce que vous pourrez obtenir ensuite.
Protocoles et sécurité
9 min de lecture
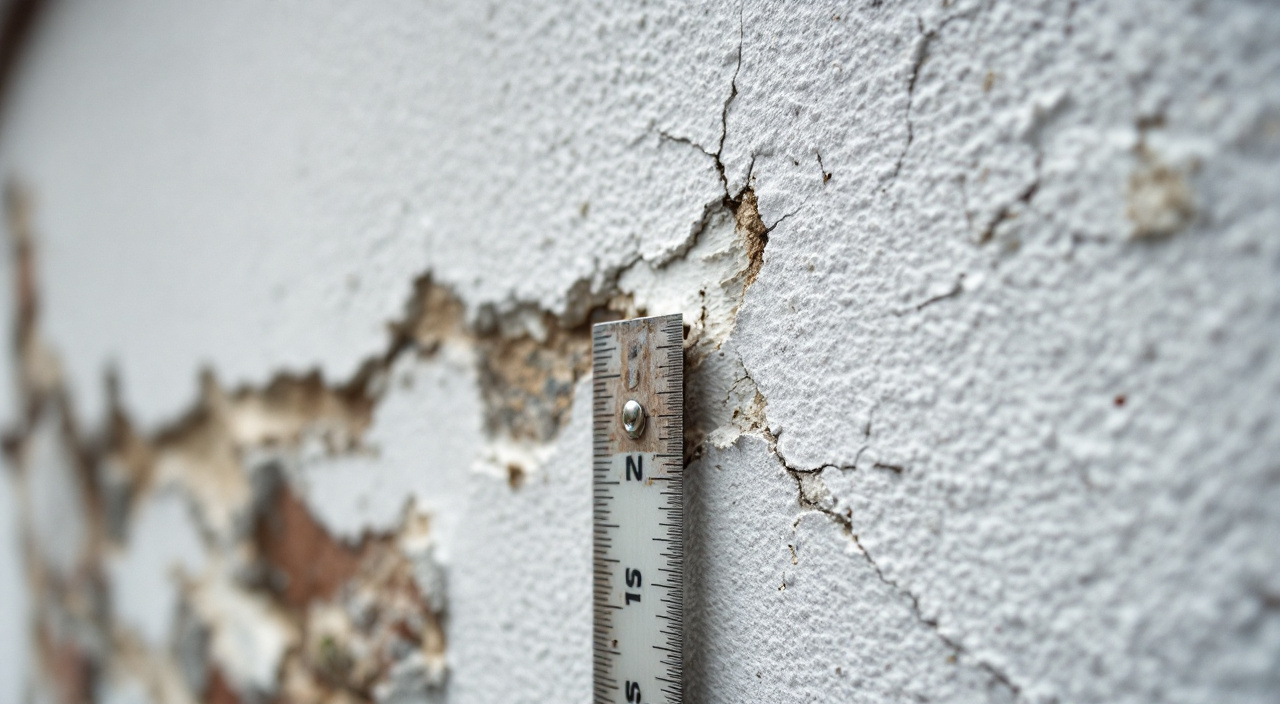
Un ravalement se dégrade rarement d'un coup. Une teinte qui vire de façon inégale, une fissure qui réapparaît, un enduit qui cloque au-dessus d'un soubassement, une coulure noire sous un appui : le désordre s'installe, et le propriétaire hésite. Beaucoup attendent, quelques-uns appellent directement un avocat, et un nombre considérable renoncent en se disant que ce sera long.
Ces trois attitudes ont le même défaut : elles sautent des étapes. Il existe une séquence, et l'ordre y compte davantage que l'énergie qu'on y met. Qualifier, prouver, écrire, assurer, tenter l'amiable, puis seulement judiciariser. Chaque étape mal faite affaiblit la suivante ; chaque étape bien faite rend souvent la suivante inutile.
Cet article décrit cette séquence, et se termine par une check-list chronologique. Nous ne reprenons pas ici le détail de ce qu'est la réception des travaux ni le contenu de la garantie décennale : deux autres articles du site s'y consacrent.
Étape une : qualifier le désordre avant toute chose
Rien ne sert d'écrire avant de savoir de quoi on parle. La qualification détermine le régime applicable, donc l'interlocuteur, donc l'argumentaire. Cinq familles suffisent à couvrir presque tous les cas d'un ravalement.
Le défaut d'aspect. La façade tient, elle protège, mais elle n'est pas belle : teinte irrégulière, grain hétérogène, reprises visibles, arête molle, projections. C'est le désordre le plus fréquent et le plus discuté, parce qu'il se juge à l'œil et qu'il s'apprécie à distance normale d'observation, pas le nez sur le mur.
La non-conformité au devis. Ce n'est pas la même chose. Ici, l'ouvrage réalisé diffère de ce qui a été commandé : une couche en moins, un produit substitué, une trame absente, une finition différente, un traitement de fissures non exécuté. Le défaut peut être invisible et néanmoins caractérisé. Il se démontre par comparaison entre le devis et l'exécution, ce qui en fait le terrain le plus solide quand le devis était détaillé.
La malfaçon d'exécution. L'ouvrage est conforme dans son principe mais mal réalisé : support mal préparé, application par temps impropre, épaisseur insuffisante, points singuliers négligés. Elle se démontre par référence aux règles de l'art, et notamment aux NF DTU applicables — NF DTU 26.1 pour les enduits, NF DTU 42.1 pour les revêtements d'imperméabilité, NF DTU 45.4 pour les systèmes d'isolation extérieure sous enduit.
Le désordre évolutif. Une fissure qui s'ouvre, un décollement qui gagne, une efflorescence qui progresse. Sa nature change avec le temps : ce qui n'était qu'un défaut d'aspect peut devenir un dommage sérieux. C'est le cas où il ne faut surtout pas attendre pour dater les constats.
Le désordre affectant la solidité ou rendant l'ouvrage impropre à sa destination. Un enduit qui se détache par plaques, une imperméabilité qui laisse passer l'eau et provoque des désordres à l'intérieur, un système d'isolation qui se déstabilise. C'est le terrain de la garantie décennale.
Un même chantier cumule souvent plusieurs qualifications. Il n'y a pas à choisir : listez chaque désordre séparément, et qualifiez-le pour lui-même.
À chaque qualification son régime
La qualification n'est pas un exercice d'école. Elle désigne le fondement à invoquer, et c'est ce fondement qui décide de ce que vous pouvez obtenir.
Avant réception, ou en l'absence de réception, on est sur le terrain de la responsabilité contractuelle de droit commun : l'entreprise doit exécuter ce qu'elle a vendu. C'est aussi le terrain des non-conformités au devis, y compris après réception.
La garantie de parfait achèvement couvre les réserves formulées à la réception et les désordres révélés ensuite, notifiés par écrit dans son cours. Elle ne suppose aucune gravité particulière : c'est sa force. Elle est courte : c'est sa limite.
La garantie de bon fonctionnement vise les éléments d'équipement dissociables du gros œuvre.
La garantie décennale couvre les dommages compromettant la solidité de l'ouvrage ou le rendant impropre à sa destination. Elle est due de plein droit, sans avoir à prouver une faute : il suffit d'établir le dommage et sa gravité.
Une conséquence pratique en découle immédiatement. Un défaut d'aspect signalé tôt se règle sur le terrain le plus favorable au propriétaire ; le même défaut, laissé mûrir, ne relèvera plus que d'un régime exigeant, où il faudra démontrer une gravité que le désordre n'a peut-être pas. Le temps ne travaille pas pour vous.
Étape deux : constituer la preuve, avant d'écrire quoi que ce soit
Une réclamation sans preuve devient une discussion d'opinions, et l'opinion de l'entreprise pèse autant que la vôtre. Constituez le dossier d'abord.
Les photographies. Elles doivent être datées et situées. Datées : conservez les fichiers d'origine, dont les métadonnées portent la date de prise de vue, plutôt que des tirages ou des captures d'écran. Situées : pour chaque désordre, prenez une vue large qui identifie la façade et l'ouverture de référence, puis une vue rapprochée, puis un détail avec un témoin d'échelle — un mètre pliant, une pièce, un stylo posé contre la fissure. Photographiez en lumière rasante pour les défauts d'aspect, et refaites la même série au même cadrage à intervalles réguliers pour documenter une évolution.
Le relevé des dates. Notez la date d'apparition, la date à laquelle vous l'avez vu pour la première fois, les conditions météorologiques associées si le désordre apparaît après une pluie battante ou un épisode de gel. Un carnet daté, tenu à la main, a une valeur réelle.
Les pièces contractuelles. Devis signé et ses annexes, avenants, plans, descriptif technique, échantillons validés, factures et preuves de paiement, procès-verbal de réception et de levée des réserves, attestation d'assurance décennale de l'entreprise, correspondances. Rangez tout dans un seul dossier, papier et numérique.
Les échanges écrits. À partir du moment où un désordre apparaît, tout passe par écrit. Une conversation téléphonique se confirme par un courriel de compte rendu : « pour faire suite à notre échange de ce jour, je vous confirme que… ». Un accord verbal se perd ; un courriel non démenti se produit devant un juge.
Le constat par commissaire de justice. L'ancien huissier établit un constat détaillé, photographies à l'appui, avec une date et une force probante particulière. C'est un coût immédiat, mais il se justifie dans trois situations : quand le désordre risque de disparaître ou d'être modifié par une intervention, quand l'entreprise conteste jusqu'à l'existence du défaut, et quand l'enjeu financier est significatif. Il se prépare : listez au préalable ce que vous voulez faire constater, poste par poste.
Étape trois : écrire à l'entreprise, et bien écrire
Le premier courrier n'est pas une mise en demeure. C'est un signalement circonstancié, adressé de préférence par courriel et par courrier simple, qui décrit chaque désordre, sa localisation, sa date d'apparition, joint les photographies, et demande une visite.
Beaucoup de litiges s'arrêtent là. Une entreprise sérieuse revient, constate, et reprend. C'est la solution la moins coûteuse pour tout le monde, y compris pour elle : une reprise est presque toujours moins chère qu'une expertise.
Si le signalement reste sans effet, ou si la réponse est un refus, vient la mise en demeure, adressée en lettre recommandée avec accusé de réception. Elle doit comporter :
- l'identification précise du marché : date du devis, montant, adresse du chantier, date de réception ;
- la description de chaque désordre, avec renvoi aux photographies annexées ;
- le fondement invoqué, nommé : non-conformité au descriptif contractuel, garantie de parfait achèvement, garantie décennale ;
- ce que vous demandez, précisément : reprise de tel ouvrage selon telles règles de l'art, ou remboursement ;
- une date ou un délai raisonnable pour intervenir, et l'annonce de ce que vous ferez à défaut : saisine de l'assurance, du médiateur, puis du juge ;
- la mention que le courrier vaut mise en demeure.
Conservez l'accusé de réception et une copie du courrier signé. Si le pli revient non réclamé, gardez-le fermé : c'est une preuve d'envoi à l'adresse du siège.
Un point de méthode : ne mélangez jamais la réclamation technique et un contentieux financier. Si vous retenez une somme, dites pourquoi, sur quel fondement, et pour quel montant, dans un paragraphe distinct.
Étape quatre : actionner les assurances
C'est l'étape la plus souvent oubliée, alors que c'est celle qui débloque le plus de situations.
L'assurance dommages-ouvrage, si elle a été souscrite. Elle est obligatoire pour le maître d'ouvrage sur les travaux relevant de la décennale, mais elle est très fréquemment absente sur les chantiers de particuliers. Vérifiez : elle a pu être souscrite par le vendeur si vous avez acheté récemment, et elle suit le bien. Son intérêt est décisif : elle préfinance les réparations sans attendre qu'on détermine les responsabilités. La compagnie mandate un expert, prend position dans un délai encadré, et si elle ne respecte pas ce délai, sa position s'en trouve affaiblie. Elle se retourne ensuite elle-même contre les constructeurs et leurs assureurs — ce qui ne vous concerne plus.
Votre assurance multirisque habitation, pour le volet protection juridique. Presque tous les contrats en comportent un, et presque personne ne le lit. Il prend souvent en charge une consultation juridique, les honoraires d'un expert d'assuré, et une partie des frais de procédure. Déclarez le litige dès la mise en demeure, et non après avoir engagé des frais : la plupart des contrats excluent les dépenses engagées avant déclaration.
L'assurance décennale de l'entreprise. Vous pouvez agir directement contre elle. D'où l'importance de l'attestation récupérée à la réception, avec le nom de la compagnie et le numéro de contrat. Si vous ne l'avez pas, réclamez-la par écrit ; le refus de la communiquer est en soi un signal.
L'expert d'assuré face à l'expert de la compagnie
L'expert que la compagnie envoie n'est pas votre expert. Il travaille pour celui qui le paie, ce qui n'en fait pas un adversaire mais fait de lui une partie.
L'expert d'assuré, aussi appelé expert d'assurés ou expert de l'assuré, exerce le même métier de l'autre côté. Il examine le désordre, chiffre les reprises, discute la position de la compagnie et vous accompagne aux réunions. Ses honoraires sont fréquemment couverts par la protection juridique, en tout ou partie : posez la question avant de l'engager.
Son apport réel est double. D'abord il rétablit la symétrie technique : vous cessez d'être seul face à des professionnels. Ensuite il fait dire les bonnes choses au bon moment, parce qu'une position technique exprimée tardivement pèse moins qu'une position exprimée lors de la première réunion.
Un exemple concret vaut démonstration. À Gaillon, où le bâti de coteau reçoit des eaux de ruissellement chargées et où les soubassements travaillent, une compagnie conclura volontiers à une cause extérieure au chantier. Un expert d'assuré ira chercher ce qui relève, lui, de l'exécution : garde au sol insuffisante, absence de traitement du pied de mur, produit inadapté à un support humide. Ce sont deux lectures du même mur, et seule la seconde ouvre un droit.
Étape cinq : les voies amiables, avant le juge
Elles sont gratuites ou peu coûteuses, rapides à engager, et elles interrompent la spirale du silence. Elles ne coûtent rien d'autre que du temps, et elles renforcent votre position si le dossier va plus loin : un juge apprécie de voir que vous avez tenté.
Le médiateur de la consommation. Toute entreprise qui travaille pour des particuliers doit adhérer à un dispositif de médiation de la consommation et en indiquer les coordonnées, notamment sur ses devis et son site. La saisine est gratuite pour le consommateur. Le médiateur ne tranche pas, il propose. Le taux de résolution est réel sur les litiges d'exécution.
Le conciliateur de justice. Bénévole, gratuit, rattaché au tribunal, il reçoit sur rendez-vous en mairie ou en maison de la justice et du droit. Il convoque les deux parties et cherche un accord, qui peut être constaté par écrit et homologué par le juge — ce qui lui donne force exécutoire. Sur un litige de ravalement modeste, c'est souvent la voie la plus efficace.
La chambre de métiers et de l'artisanat. Elle peut intervenir auprès d'une entreprise artisanale de son ressort. Son pouvoir est limité, mais son intervention a un effet réel sur des professionnels attachés à leur inscription.
L'expertise amiable contradictoire. Les deux parties, avec leurs assureurs et leurs experts, se réunissent sur place, examinent l'ouvrage ensemble et consignent leurs constats. Elle n'a pas la force d'une expertise judiciaire, mais elle en a la méthode et elle coûte infiniment moins cher. Exigez qu'un compte rendu écrit soit établi et signé, ou à défaut rédigez le vôtre et adressez-le à tous les participants : un compte rendu non contesté fait foi de ce qui a été dit.
Étape six : la voie judiciaire
Elle commence rarement par un procès. Elle commence par une expertise.
Le référé expertise. On saisit le juge des référés pour obtenir la désignation d'un expert judiciaire, sans discuter le fond du litige. C'est une procédure rapide, dont l'objet est unique : faire constater et analyser les désordres avant qu'ils ne disparaissent ou ne soient réparés. C'est presque toujours le point de départ obligé, et c'est une étape qui a sa propre vertu : beaucoup de dossiers se règlent pendant l'expertise, avant tout jugement.
L'expertise judiciaire. L'expert désigné convoque toutes les parties, visite le chantier, reçoit les observations écrites de chacun — les dires — et y répond dans un rapport. Le caractère contradictoire est essentiel : rien de ce qui n'a pas été soumis à la discussion des parties ne peut fonder le rapport. C'est aussi ce qui rend la procédure longue, car chaque échange se fait par écrit et avec des délais.
Le demandeur consigne une somme au greffe pour financer l'expertise, avant tout travail de l'expert. Cette avance est récupérable si vous obtenez gain de cause, mais elle est à sortir de votre poche au départ : c'est le premier obstacle réel de cette voie, et c'est là que la protection juridique fait la différence.
L'action au fond. Elle vient après, une fois le rapport déposé, et elle tranche : qui doit quoi. La juridiction compétente dépend de l'enjeu financier et de la nature du litige ; l'assistance ou la représentation par un avocat est obligatoire au-delà d'un certain seuil et facultative en dessous. Ces seuils sont revus périodiquement : ils se vérifient auprès du greffe du tribunal judiciaire, du point-justice le plus proche, ou sur le site officiel du service public de la justice.
Le coût et la durée, franchement. Une expertise judiciaire se compte en mois, souvent en années lorsqu'on y ajoute l'action au fond. Le coût cumule la consignation, les honoraires d'avocat, ceux de l'expert d'assuré si vous en prenez un, et les frais annexes. Une partie peut être mise à la charge de l'adversaire si vous gagnez, mais jamais la totalité en pratique. C'est la raison pour laquelle la voie judiciaire ne se justifie que lorsque l'enjeu dépasse nettement ces frais, ou lorsque l'assurance protection juridique en absorbe l'essentiel.
La prescription : l'horloge que personne ne regarde
Chaque action est enfermée dans un délai. Passé ce délai, le droit existe encore, mais on ne peut plus le faire valoir : la demande est irrecevable, et aucun argument technique ne rattrape cela.
Nous ne donnons volontairement aucune durée, parce que ces délais se comptent différemment selon le fondement et qu'ils ont évolué. Ce qui compte, retenez-le, c'est double.
Il y a plusieurs horloges. Le délai de la garantie de parfait achèvement, celui de la garantie décennale, celui de l'action contractuelle de droit commun et celui de l'action contre un assureur ne sont pas les mêmes et ne partent pas toujours du même événement.
Chaque horloge a un point de départ précis. Le plus souvent la réception, parfois la connaissance du dommage. C'est ce point de départ qu'il faut identifier en premier, parce qu'il détermine tout le calendrier.
Une négociation qui s'éternise n'est pas une négociation : c'est un délai qui s'épuise.
Deux conséquences pratiques, qui sont la vraie raison d'être de cette section. D'abord, une négociation qui s'éternise consomme du délai : une entreprise qui promet de revenir « au printemps », puis « après l'été », vous fait peut-être perdre votre action sans le vouloir. Ensuite, seules certaines démarches interrompent ou suspendent le délai, et un simple courriel n'en fait pas partie. Si vous approchez d'un terme, faites-vous confirmer la date exacte par un professionnel et engagez la démarche qui interrompt : c'est le seul moment où l'avocat est indispensable tôt.
Entreprise en liquidation, ou disparue
C'est une situation fréquente, et elle change complètement la stratégie.
Vérifier l'état de l'entreprise. Les données du registre du commerce et du répertoire des métiers sont publiques et consultables en ligne ou au greffe du tribunal de commerce. Vous saurez si l'entreprise est radiée, en redressement ou en liquidation, et qui est le mandataire ou le liquidateur.
Déclarer sa créance. En cas de procédure collective, il faut déclarer sa créance entre les mains du mandataire judiciaire, dans un délai qui court à compter de la publication au Bulletin officiel des annonces civiles et commerciales. Faites-le même si vous pensez n'avoir aucune chance d'être payé : c'est une formalité peu coûteuse, et son absence ferme définitivement la porte.
Regarder la vérité en face. Dans l'immense majorité des cas, la déclaration de créance ne rapporte rien. Ce qui reste utile, c'est l'assurance : l'assurance décennale de l'entreprise reste mobilisable pour les désordres qui en relèvent, y compris après sa disparition, car la garantie est attachée au chantier et à l'année d'ouverture, pas à la survie de l'assuré. C'est ici que l'attestation récupérée à la réception vaut de l'or, et c'est la meilleure raison de ne jamais l'oublier ce jour-là.
Si vous ne l'avez pas, le mandataire, l'organisme professionnel dont relevait l'entreprise ou, à défaut, une recherche auprès du greffe permettent parfois de retrouver l'assureur.
Financement, acomptes, sous-traitance
Le crédit affecté. Si les travaux ont été financés par un crédit affecté, souscrit pour cette opération précise et mentionnant le contrat de vente ou de prestation, les deux contrats sont juridiquement liés. L'annulation ou la résolution du contrat de travaux entraîne celle du crédit. C'est un levier puissant, et il justifie d'informer l'organisme prêteur par écrit dès qu'un litige sérieux s'ouvre.
Les acomptes. Un échéancier de paiement se lit avant de signer et se respecte ensuite. Payer d'avance au-delà de ce qui est exécuté vous met en position de faiblesse ; cesser de payer sans fondement vous met en tort. Entre les deux, la retenue de garantie est le mécanisme prévu par la loi, et c'est celui-là qu'il faut utiliser.
La sous-traitance. Si le travail a été exécuté par un sous-traitant, votre cocontractant reste l'entreprise principale, et c'est à elle que vous vous adressez. Mais un sous-traitant impayé dispose, sous conditions, d'une action directe contre le maître d'ouvrage : vous pouvez recevoir une réclamation d'une entreprise avec laquelle vous n'avez jamais rien signé. Ne payez rien sans vérifier ce que vous avez déjà versé à l'entreprise principale, et écrivez à celle-ci pour l'informer.
En copropriété
La façade est une partie commune : le titulaire de l'action est le syndicat des copropriétaires, représenté par le syndic. Un copropriétaire isolé ne peut pas agir seul au titre du dommage subi par la partie commune, même si le désordre se voit depuis son balcon.
Concrètement : signalez par écrit au syndic et au conseil syndical, avec photographies datées, et demandez l'inscription du point à l'ordre du jour de l'assemblée générale. Le syndic doit déclarer le sinistre à l'assurance dommages-ouvrage de l'opération lorsqu'elle existe — et sur un ravalement de copropriété, elle existe bien plus souvent que chez un particulier.
À Val-de-Reuil, où le parc collectif de la ville nouvelle a été construit dans une période courte et avec des systèmes constructifs proches, les désordres se ressemblent d'un immeuble à l'autre. C'est une information utile : un conseil syndical qui compare avec les résidences voisines identifie plus vite l'origine d'un désordre, et sait quelles reprises ont fonctionné ailleurs.
Un dernier point de vigilance : le délai. Entre le signalement, l'assemblée, le vote et l'action, il s'écoule un temps considérable, alors même que les horloges de prescription tournent. Si le syndic tarde, écrivez-lui en recommandé en visant expressément le risque de prescription : la formule est efficace, parce qu'elle engage sa propre responsabilité.
Quand le problème est commercial, et non technique
Certaines situations ne relèvent pas de la malfaçon mais de la pratique commerciale trompeuse : une qualification RGE annoncée et inexistante, une aide promise qui n'existe pas, un produit présenté comme certifié sans l'être, un devis dont le contenu diffère de ce qui a été verbalement présenté, un démarchage à domicile sans respect des règles de rétractation.
Cela se signale à la direction départementale chargée de la protection des populations, c'est-à-dire aux services de la concurrence, de la consommation et de la répression des fraudes, via le portail public de signalement. Ce signalement ne vous indemnise pas : il déclenche un contrôle. Son utilité est réelle sur les entreprises qui reproduisent le même schéma chez plusieurs clients, et il peut appuyer votre dossier civil.
Une association de consommateurs agréée peut par ailleurs vous accompagner, y compris pour la rédaction des courriers.
Ce qu'il ne faut pas faire
Cesser de payer sans base. Retenir une somme se justifie, mais avec un fondement écrit et un montant proportionné. Une interruption brutale de paiement vous place en défaut et inverse la charge du débat.
Faire reprendre par une autre entreprise avant expertise. C'est l'erreur la plus destructrice. En faisant disparaître le désordre, vous détruisez la preuve, et plus personne ne peut établir ce qui existait ni qui l'a causé. Si une intervention d'urgence s'impose pour éviter une aggravation, faites d'abord constater, conservez les matériaux déposés, et limitez l'intervention au strict nécessaire.
Détruire ou perdre les preuves. Ne jetez pas les emballages de produits retrouvés sur le chantier, ne nettoyez pas la zone avant les photographies, ne supprimez pas les courriels, ne rendez jamais un original.
Négocier indéfiniment. Une entreprise conciliante qui ne revient jamais consomme votre délai. Fixez-vous un terme personnel, écrit dans votre agenda, au-delà duquel vous passez à l'étape suivante quoi qu'il arrive.
Écrire sous le coup de la colère. Un courrier excessif ou injurieux sera produit contre vous, et il rend impossible la solution amiable qui reste, statistiquement, la plus probable.
La check-list chronologique
- Décrire le désordre par écrit, pour vous-même : où, quoi, depuis quand, dans quelles conditions il apparaît ou s'aggrave.
- Photographier : vue large, vue rapprochée, détail avec témoin d'échelle, en lumière rasante, en conservant les fichiers d'origine.
- Réunir les pièces : devis, avenants, descriptif, échantillon validé, factures, procès-verbal de réception et de levée des réserves, attestation d'assurance décennale.
- Qualifier chaque désordre : aspect, non-conformité, malfaçon, évolutivité, gravité.
- Identifier le fondement applicable et le point de départ du délai correspondant.
- Signaler par écrit à l'entreprise et demander une visite.
- Relancer, puis mettre en demeure par recommandé avec accusé de réception, en visant le contrat et la garantie, et en fixant une date d'intervention.
- Déclarer le litige à la protection juridique de votre assurance habitation, avant d'engager le moindre frais.
- Déclarer le sinistre à l'assurance dommages-ouvrage si elle existe ; à défaut, écrire à l'assureur décennal de l'entreprise.
- Saisir le médiateur de la consommation dont relève l'entreprise, ou le conciliateur de justice.
- Envisager un constat par commissaire de justice si le désordre risque d'évoluer ou si son existence est contestée.
- Demander une expertise amiable contradictoire, avec compte rendu écrit et signé.
- À défaut d'accord, saisir le juge des référés pour une expertise judiciaire, puis agir au fond.
- Tout au long : dater, écrire, conserver, et surveiller l'horloge.
Ce qu'il faut retenir
L'ordre n'est pas un formalisme : c'est ce qui fait la différence entre un dossier qui aboutit et un dossier qui s'enlise. Qualifier avant d'écrire, prouver avant de réclamer, réclamer avant d'assurer, tenter l'amiable avant de judiciariser.
Deux réflexes couvrent l'essentiel du risque. Le premier est de tout écrire, dès le premier jour, même quand la relation est bonne — surtout quand elle est bonne, parce que c'est le moment où les preuves se constituent sans effort. Le second est de ne jamais laisser le temps passer en croyant qu'il arrange les choses : sur une façade, un désordre s'aggrave, et sur le plan juridique, un délai s'épuise.
Un dernier mot sur le contexte bâti, parce qu'il commande souvent le diagnostic. À Louviers, où l'hygrométrie élevée des bras de l'Eure met à l'épreuve les pieds de mur, et à Vernon, où le coteau crayeux de Vernonnet impose d'autres contraintes qu'un centre ancien à pans de bois, un même désordre n'aura pas la même origine ni la même imputabilité. Un expert qui connaît le bâti local voit en une visite ce qu'un rapport générique met des mois à ne pas trancher.
Ce texte décrit une mécanique générale, à sa date. Les régimes, les seuils de compétence et les délais évoluent, et chaque situation dépend du contrat signé et des garanties réellement souscrites. Avant d'engager une dépense ou de laisser passer une échéance, vérifiez à la source : votre contrat, votre assureur, le point-justice ou le greffe du tribunal judiciaire, et les textes sur Légifrance.
- Classé sous
Une erreur dans cet article ?
Les rectificatifs sont publiés sur l'article lui-même, datés, avec la formulation d'origine conservée au-dessus. Décrivez ce qui vous paraît faux : quelqu'un lit chaque message à la main.
Signalement reçu
La rédaction relit le passage et répond, qu'il y ait correction ou non. Si l'article change, la mention apparaît en tête, datée.