Entreprise de façade en liquidation judiciaire : ce que devient le chantier
Mon façadier a fait faillite : ce que devient le chantier quand l'entreprise de façade passe en liquidation judiciaire, et les gestes à éviter.
Rédactrice en chef, marché
6 min de lecture
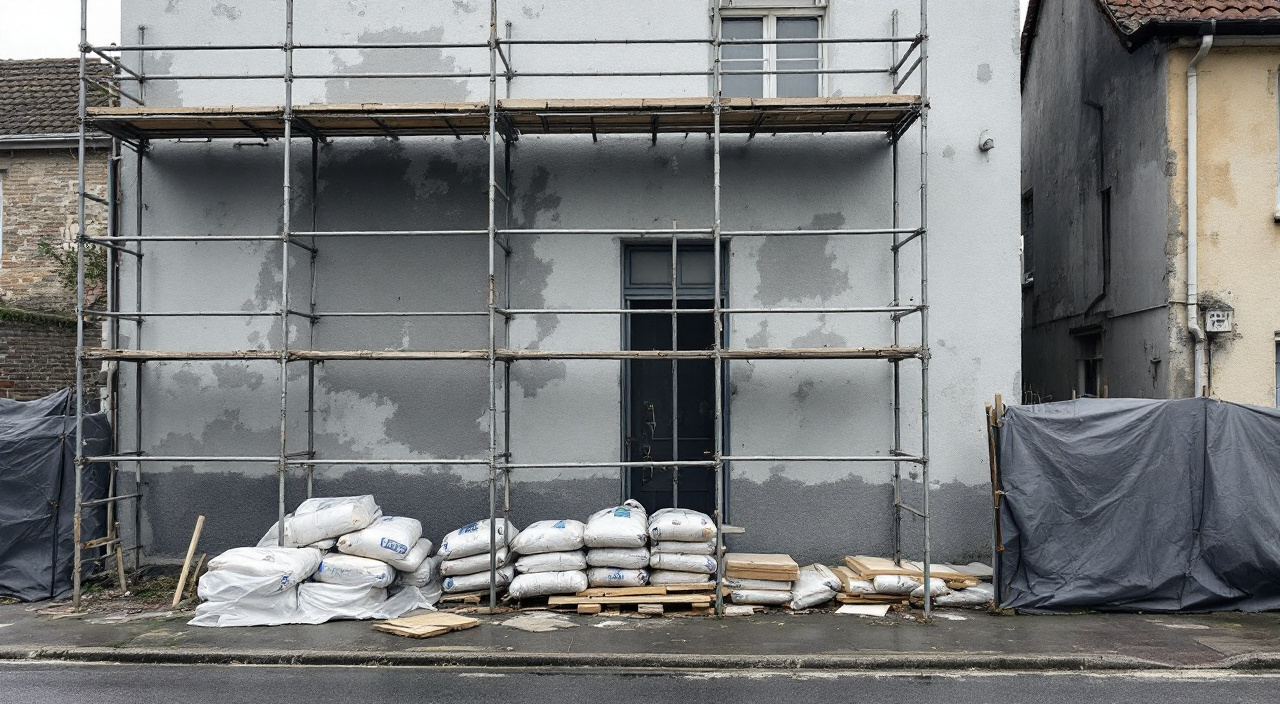
Votre façadier est en liquidation : ce qui se passe vraiment
Le chantier ne s'arrête pas de plein droit. Un jugement qui ouvre une procédure collective ne résilie pas votre marché de travaux : le contrat reste en vie, et la décision de le poursuivre ou de l'abandonner n'appartient plus au gérant de l'entreprise. Elle appartient au mandataire de justice désigné par le tribunal. Tant que ce professionnel ne s'est pas prononcé, votre marché est en suspens juridique, pas anéanti. C'est la première chose à comprendre, parce qu'elle commande tout le reste.
La deuxième tient en quatre interdits. Vous ne pouvez pas vous approprier les matériaux livrés sur le chantier, même s'ils sont posés devant chez vous et même si vous les avez déjà réglés dans un acompte. Vous ne pouvez pas payer directement les compagnons présents sur l'échafaudage pour qu'ils finissent le travail. Vous ne pouvez pas solder la dernière facture entre les mains du dirigeant. Et vous ne pouvez pas faire reprendre le chantier par une autre entreprise sans avoir fait constater l'état d'avancement au préalable. Chacun de ces gestes paraît raisonnable sur le moment ; chacun coûte des recours, et certains font payer deux fois.
Ce que vous devez faire, en revanche, tient en trois mouvements : identifier le mandataire et lui écrire, déclarer ce que l'entreprise vous doit, et faire établir un état contradictoire ou constaté de ce qui est fait, de ce qui ne l'est pas et de ce qui est mal fait. Le reste — la reprise, l'assurance, la garantie — se joue sur ces trois pièces.
Sauvegarde, redressement, liquidation : ce que la nuance change pour vous
Les trois mots ne désignent pas la même chose et n'ont pas les mêmes conséquences sur un chantier ouvert. Le voisin ou l'artisan qui vous annonce que « l'entreprise a déposé le bilan » ne vous dit rien d'utile tant que vous ne savez pas laquelle des trois procédures a été ouverte, et si une période d'observation court.
Sauvegarde et redressement : l'activité continue
Dans ces deux cas, l'entreprise n'est pas morte. Elle est placée sous protection et sous surveillance, avec une période d'observation pendant laquelle son activité se poursuit. Les chantiers en cours peuvent parfaitement être menés à leur terme, avec les mêmes équipes, sous le contrôle d'un mandataire. La différence entre les deux tient à l'état de la trésorerie au moment de la demande, pas à ce que vous allez vivre sur votre façade.
Concrètement, votre interlocuteur reste souvent le même. Mais les factures postérieures au jugement d'ouverture n'ont pas le même régime que celles qui le précèdent : les premières se règlent normalement, à mesure de l'exécution ; les secondes entrent dans le passif de la procédure. Ne mélangez jamais les deux, et gardez la trace de ce qui a été facturé et payé de part et d'autre de la date d'ouverture. Cette date est la ligne qui sépare deux mondes.
Liquidation : l'entreprise cesse, le contrat ne disparaît pas pour autant
La liquidation judiciaire est prononcée quand le redressement n'est pas possible. Un liquidateur est nommé, l'activité s'arrête, sauf autorisation de poursuite provisoire décidée par le tribunal — hypothèse qui existe, notamment pour achever des chantiers, et qu'il faut vérifier plutôt que présumer.
Même dans ce cas, votre marché ne s'évapore pas. Le liquidateur dispose d'une option : poursuivre le contrat en cours, ou y renoncer. S'il le poursuit, le chantier va à son terme et vous payez les travaux exécutés après. S'il y renonce, le contrat prend fin de son fait, et votre créance — acompte perdu, surcoût de reprise, travaux payés non exécutés — vient s'inscrire au passif. Dans les deux cas, l'initiative ne vous revient pas : vous ne pouvez pas décider seul que le contrat est rompu, ni agir comme s'il l'était.
L'option du mandataire : la mettre en mouvement plutôt que l'attendre
Le mandataire ne connaît pas votre chantier. Il découvre un portefeuille de dossiers, souvent nombreux, à partir de la comptabilité d'une entreprise qui allait mal. Rien ne remonte spontanément vers lui. Écrivez-lui donc, par écrit et de manière traçable, en lui exposant l'essentiel : l'adresse du chantier, la date du marché, ce qui est exécuté, ce qui reste à faire, les sommes déjà versées, et la question directe — entendez-vous poursuivre ce contrat ?
Cette mise en demeure d'opter a une vertu pratique : elle transforme un silence indéfini en réponse datée. Sans elle, vous restez suspendu à une décision qui peut ne jamais venir, avec un échafaudage monté, une façade ouverte et une saison qui passe. Le délai laissé au mandataire pour répondre et les effets de son silence dépendent des textes applicables à la procédure ; ils vous seront précisés par lui ou par le conseil que vous consulterez, et ils figurent dans les courriers officiels que vous recevrez. Ne vous fiez pas à un délai entendu ailleurs.
Tant que l'option n'est pas exercée, tenez le chantier en l'état. Sécurisez ce qui doit l'être — un échafaudage, une bâche, une descente d'eau déposée — mais ne lancez pas de travaux nouveaux sur la même prestation. Une reprise engagée trop tôt vous placera en position de demandeur maladroit : vous aurez rendu impossible l'exécution du contrat que le mandataire pouvait décider de poursuivre.
Retrouver l'information officielle et déclarer sa créance
Beaucoup de propriétaires apprennent la situation par la rumeur, un téléphone qui ne répond plus, ou un chantier qui reste vide trois semaines. La rumeur ne suffit pas à agir : il faut la pièce.
Où l'information est publiée
Les jugements d'ouverture des procédures collectives font l'objet d'une publicité légale. Ils sont mentionnés au registre du commerce et des sociétés — ou au répertoire des métiers pour un artisan — et publiés dans les supports d'annonces officielles prévus à cet effet. Les mêmes registres publics que ceux qu'on consulte avant de signer donnent l'état de la société, et l'annonce indique la nature de la procédure ainsi que le nom et l'adresse du mandataire. C'est cette identité-là qu'il vous faut, pas celle d'un avocat entendu au téléphone. La démarche est la même que pour vérifier une entreprise avant de signer : on va chercher la source officielle, on l'imprime, on la date.
Notez au passage la dénomination exacte, le numéro d'identification et la forme sociale. Une entreprise de façade peut avoir plusieurs entités, une ancienne et une nouvelle, des noms commerciaux voisins. Le devis, la facture et l'attestation d'assurance doivent désigner la même personne morale que l'annonce. Si ce n'est pas le cas, vous n'avez pas affaire à la bonne société, et votre déclaration partirait dans le vide.
La déclaration de créance, et le délai qui se lit sur l'avis
Déclarer sa créance, c'est signaler au mandataire ce que l'entreprise vous doit, avec les justificatifs : marché, devis signé, factures, preuves de paiement, courriers. Sans cette déclaration, votre créance n'existe pas dans la procédure. Vous ne serez ni consulté, ni informé, ni servi en cas de répartition — et l'espoir de répartition est mince, mais ce n'est pas la seule raison de déclarer : la déclaration fixe votre position et la date votre réclamation.
Le point qui piège tout le monde est le délai. Il court à compter d'un événement précis, et sa durée figure sur l'avis que le mandataire adresse aux créanciers connus, ainsi que dans l'annonce publiée. Les créanciers que la comptabilité n'a pas identifiés — un particulier ayant versé un acompte sans facture, par exemple — ne reçoivent parfois rien. Ne comptez donc pas sur un courrier pour être averti, et surtout ne retenez pas un délai lu sur un forum : lisez l'avis lui-même ou l'annonce. Si le délai vous paraît déjà passé, ne renoncez pas d'office ; il existe des mécanismes de relevé pour le créancier qui n'a pas été averti alors qu'il aurait dû l'être, et cela se plaide.
Chiffrez votre créance en séparant les postes : sommes versées sans contrepartie, travaux payés et non exécutés, malfaçons constatées, surcoût de reprise si vous pouvez déjà l'établir par devis. Une créance globale et ronde se conteste ; une créance ventilée et pièce à l'appui se vérifie.
L'acompte, les matériaux, et à qui l'on paie
Ces trois sujets reviennent dans toutes les questions, et les trois réponses sont contre-intuitives.
L'acompte déjà versé n'est pas un dépôt qui vous serait restitué en priorité. Il a été payé à une entreprise dont le patrimoine est désormais soumis à la procédure. Vous devenez créancier de son montant, dans la mesure où il ne correspond pas à des travaux réellement exécutés. C'est donc un poste de déclaration, pas une somme à récupérer sur le compte du gérant. La règle de prudence se joue avant : un acompte proportionné à un démarrage réel, jalonné sur des étapes constatables, expose moins qu'un versement massif à la signature. Un acompte versé n'est pas non plus un dépôt de garantie : sa qualification dans le contrat commande son sort, et la mention portée au devis n'est jamais un détail.
Les matériaux livrés sur le chantier ne vous appartiennent pas parce qu'ils sont chez vous. Ils appartiennent, selon les cas, à l'entreprise, ou encore au fournisseur si celui-ci a stipulé une clause de réserve de propriété tant que le prix n'est pas payé. Les sacs d'enduit, les panneaux isolants, les profilés stockés sous bâche peuvent donc être revendiqués. Les utiliser, les revendre ou les jeter vous expose. La conduite à tenir est simple : les inventorier, les photographier, les laisser en place et signaler leur présence au mandataire, en demandant des instructions écrites.
La retenue de garantie, quand elle a été prévue et pratiquée, suit un régime propre. Elle n'est pas une provision à votre disposition pour financer la reprise : elle garantit la levée des réserves par l'entreprise, et sa libération obéit à ses propres conditions. Si le titulaire disparaît, la question devient celle de son affectation dans la procédure, et non celle d'un solde à consommer librement. Les mécanismes en sont détaillés dans l'article sur la retenue de garantie ; l'important ici est de ne pas l'imputer d'autorité.
Reste la question de savoir à qui l'on paie quoi, et c'est là que se commet la faute la plus fréquente. Le réflexe naturel, quand l'échafaudage est monté et la façade à moitié piquée, est de proposer aux compagnons de terminer « en direct ». Ne le faites pas. Les salariés d'une entreprise en procédure relèvent de leur employeur et des organismes qui prennent en charge les salaires impayés. Les payer de la main à la main ne les protège pas, vous prive de tout recours contractuel sur le résultat, ne vous donne aucune garantie légale sur les travaux exécutés et vous place, si le paiement est occulte, dans une situation qui a ses propres sanctions.
De la même façon, ne réglez pas une facture antérieure au jugement entre les mains du dirigeant ou sur un compte qui n'est plus celui de la procédure. Un paiement fait au mauvais destinataire peut ne pas être libératoire : vous risquez de devoir le refaire au liquidateur, sans jamais revoir le premier versement. Toute demande de paiement doit être adressée au mandataire, et tout paiement fait sur son instruction écrite.
Enfin, si des travaux sont exécutés après le jugement d'ouverture avec l'accord du mandataire, ils se paient. Ce sont des créances postérieures, et refuser de les régler en invoquant la situation de l'entreprise vous mettrait en tort. Le raisonnement n'est pas « je ne paie plus rien », il est « je ne paie plus qu'entre les bonnes mains, et pour ce qui est réellement fait ».
Les garanties ne meurent pas avec l'entreprise
C'est le point rassurant du dossier, et le plus mal connu. La garantie décennale n'est pas un service que l'entreprise vous rend tant qu'elle existe : c'est une responsabilité légale, couverte par une assurance obligatoire, et la couverture s'apprécie au regard de la police souscrite à la date d'ouverture du chantier. Autrement dit, un désordre relevant de cette garantie et apparaissant après la disparition de l'entreprise reste couvert par l'assureur qui garantissait celle-ci au moment des travaux. La faillite du constructeur n'efface pas la police.
Encore faut-il pouvoir désigner cet assureur. C'est là que l'attestation d'assurance collectée avant le chantier prend toute sa valeur : elle porte le nom de la compagnie, le numéro de contrat, la période de validité et les activités déclarées. Sans elle, vous savez qu'une couverture a existé, mais vous ne savez pas où frapper — et le liquidateur n'a pas vocation à faire ce travail pour vous. Si vous ne l'avez pas, cherchez-la dans le dossier de devis, dans les courriels, sur les documents de chantier ; demandez-la au mandataire ; et vérifiez ce que recouvre exactement la garantie décennale sur un ravalement, car tous les défauts d'un enduit n'en relèvent pas.
Deux réserves, qui expliquent bien des déceptions. D'une part, la garantie décennale suppose une réception des travaux : c'est elle qui fait courir les garanties légales. Un chantier interrompu avant tout achèvement, jamais réceptionné, se situe dans un autre régime — celui de l'inexécution du contrat, pas celui de la garantie de l'ouvrage. D'autre part, l'attestation ne vaut que pour les activités qu'elle mentionne : une entreprise assurée pour l'enduit et non pour l'isolation par l'extérieur ne sera pas couverte de la même manière selon ce qu'elle a exécuté chez vous.
Les autres garanties suivent la même logique. La garantie de parfait achèvement pèse sur l'entreprise elle-même, ce qui la rend illusoire quand celle-ci a disparu. La garantie biennale sur les équipements dépend, elle aussi, de ce que la police couvrait. Plus l'entreprise est fragile, plus les garanties réellement mobilisables sont celles qui reposent sur un assureur, et non sur un débiteur.
Pourquoi la dommages-ouvrage vaut ici tout son prix
L'assurance dommages-ouvrage est la seule qui vous dispense d'attendre qu'une responsabilité soit établie. Elle préfinance la réparation des désordres relevant de la garantie décennale, puis se retourne contre qui de droit. Face à une entreprise disparue, cette mécanique change tout : au lieu de courir après un liquidateur, un assureur inconnu et une expertise contradictoire sans contradicteur, vous saisissez votre propre assureur avec vos propres pièces.
Elle doit avoir été souscrite avant l'ouverture du chantier par le maître de l'ouvrage — donc par vous, ou par la copropriété. Beaucoup de particuliers ne la souscrivent pas pour un ravalement, en la croyant réservée aux constructions neuves ; l'article consacré à la dommages-ouvrage pour un ravalement expose qui la doit et ce qu'elle couvre. Si vous l'avez, déclarez le sinistre dès qu'un désordre apparaît, sans attendre l'issue de la procédure collective : les deux dossiers sont indépendants.
Si vous ne l'avez pas, il est trop tard pour ce chantier-ci, mais pas pour le suivant. C'est précisément le scénario de la défaillance d'entreprise qui justifie son coût, et le seul argument qui porte quand on hésite à la souscrire.
Reprendre le chantier avec une autre entreprise
Il faudra bien finir la façade. La reprise est possible, elle est même souvent la seule issue raisonnable ; elle se prépare dans un ordre qui ne se négocie pas.
Faire constater avant que quiconque ne touche au mur
Tout ce que la nouvelle entreprise recouvrira sera perdu comme preuve. Avant toute intervention, faites établir un état des lieux : ce qui est exécuté et selon quelles quantités, ce qui est en cours, ce qui est absent, et ce qui est déjà défectueux. Photographies datées, métrés, description des ouvrages cachés qui ne le seront plus, relevé des matériaux présents. Selon l'enjeu, ce constat se fait par un commissaire de justice, par un expert d'assurance, ou dans le cadre d'une mesure judiciaire ordonnée en référé. Le principe est identique à celui qu'on applique quand l'entreprise abandonne le chantier, à cette différence près qu'ici la mise en demeure s'adresse au mandataire.
Ce constat sert trois fois : il chiffre votre créance dans la procédure, il fonde une éventuelle réclamation à l'assureur du façadier défaillant, et il protège la nouvelle entreprise, qui saura ce dont elle répond et ce dont elle ne répond pas.
Un nouveau marché qui ne reprend pas la responsabilité de l'ancien
Une entreprise qui intervient sur un ouvrage commencé par une autre engage sa responsabilité sur ce qu'elle exécute, et non sur ce qu'elle trouve. Encore faut-il que le partage soit écrit. Le nouveau devis doit décrire l'état du support tel qu'il est reçu, énumérer les reprises préalables, et distinguer clairement ce qui est repris de ce qui est conservé. Un professionnel sérieux refusera d'ailleurs de poser une finition sur un sous-enduit dont il n'a pas vérifié l'adhérence, ou exigera une réserve écrite.
Demandez l'attestation d'assurance du nouvel intervenant avant la signature, cette fois, et vérifiez que les activités déclarées couvrent exactement les travaux confiés. Vous venez d'éprouver ce que vaut ce document quand tout se passe mal.
Ne dénoncez pas non plus les autres contrats du chantier sans les regarder : la location d'échafaudage, la fourniture de matériaux, une éventuelle maîtrise d'œuvre peuvent être des contrats distincts, avec d'autres titulaires, qui survivent parfaitement à la défaillance du façadier. Faire déposer un échafaudage loué par l'entreprise en procédure, pour en remonter un autre, est un coût qu'on s'inflige parfois sans nécessité.
Questions fréquentes
Puis-je considérer le contrat comme annulé et signer ailleurs immédiatement ?
Non, pas de votre seule initiative. Tant que le mandataire n'a pas renoncé à poursuivre le contrat, celui-ci est en cours. Écrivez-lui pour le mettre en demeure d'opter, conservez la preuve de l'envoi, et attendez sa réponse ou l'expiration du délai qui lui est laissé. Ensuite seulement, la reprise est sûre. Un chantier abandonné depuis longtemps, avec mise en demeure restée sans effet, se traite avec les mêmes précautions.
Puis-je garder les matériaux livrés pour les faire poser par un autre ?
Non, sauf accord écrit. Ils peuvent appartenir à l'entreprise ou rester la propriété du fournisseur impayé. Inventoriez-les, photographiez-les, signalez-les au mandataire, et demandez ce qu'il convient d'en faire. Un accord écrit vous met à l'abri ; une initiative unilatérale, non.
Mon acompte est-il perdu ?
Il est à déclarer comme créance, pour la part qui ne correspond pas à des travaux exécutés. Le recouvrement effectif dépend de l'actif disponible et du rang des créanciers, et il est généralement faible. Cela ne dispense pas de déclarer : la déclaration est aussi ce qui date et fonde votre réclamation, y compris si un autre débiteur apparaît ensuite.
Un désordre apparaît des mois après ; l'assurance décennale joue-t-elle encore ?
Elle joue si les conditions en sont réunies : travaux réceptionnés, désordre entrant dans le champ de cette garantie, et police en vigueur au moment de l'ouverture du chantier. La disparition de l'entreprise ne l'éteint pas. Tout dépend alors de votre capacité à identifier l'assureur, donc de l'attestation conservée.
Que faire si je n'ai jamais reçu d'avis du mandataire ?
C'est fréquent pour un particulier que la comptabilité n'a pas répertorié. Consultez les annonces légales et les registres pour retrouver le jugement et l'identité du mandataire, puis adressez-lui votre déclaration avec vos pièces. Si le délai semble écoulé, exposez que vous n'avez pas été averti : le créancier non informé alors qu'il aurait dû l'être dispose de voies pour être relevé, et cela se demande, avec l'aide d'un conseil si l'enjeu le justifie.
- Classé sous
Une erreur dans cet article ?
Les rectificatifs sont publiés sur l'article lui-même, datés, avec la formulation d'origine conservée au-dessus. Décrivez ce qui vous paraît faux : quelqu'un lit chaque message à la main.
Signalement reçu
La rédaction relit le passage et répond, qu'il y ait correction ou non. Si l'article change, la mention apparaît en tête, datée.