Dossiers
Cambriolage par l'échafaudage : ce que l'assurance couvre pendant les travaux
Cambriolage pendant des travaux : ce que l'assurance couvre quand un échafaudage a servi d'accès, la clause de protection et la question de l'effraction.
Dossiers et enquêtes
14 min de lecture
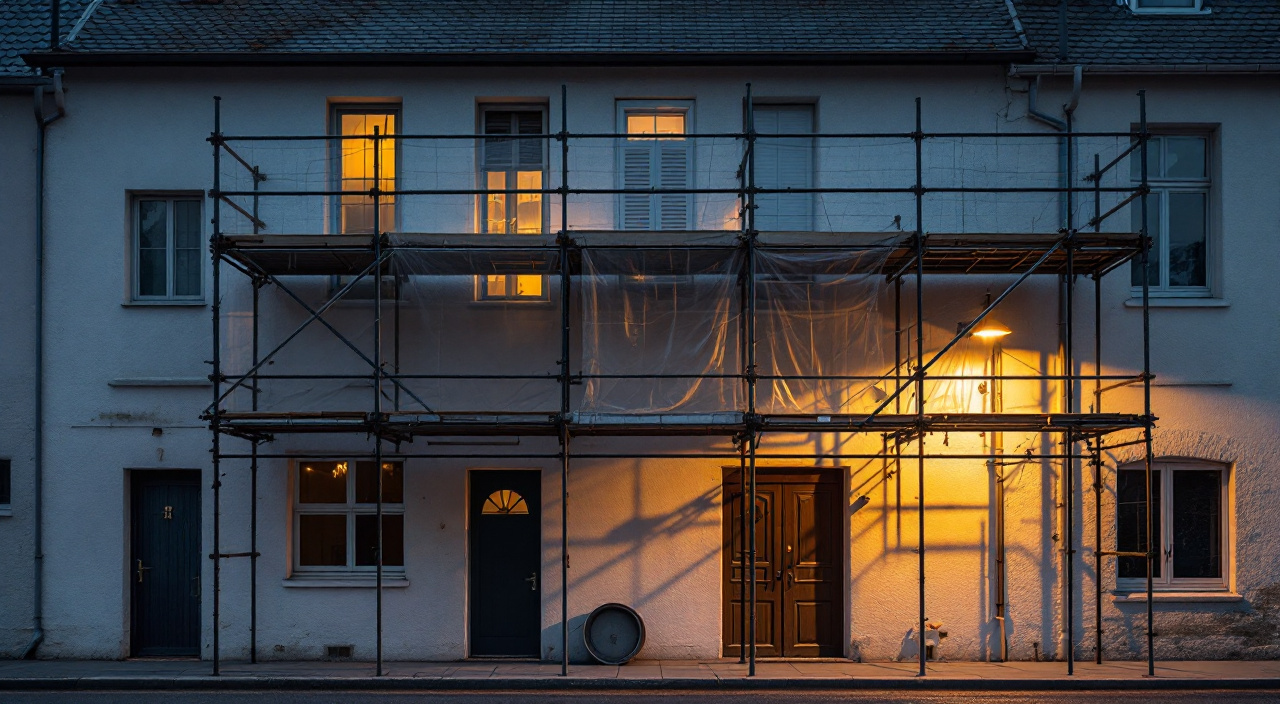
Un cambriolage commis pendant des travaux de façade reste un sinistre comme un autre : si votre contrat multirisque habitation comporte la garantie vol, elle s'applique pendant le chantier, dans les conditions prévues par ce contrat. L'échafaudage ne suspend aucune garantie et ne crée, à lui seul, aucune exclusion. Mais il déplace deux points précis, et ce sont eux qui décident du sort de la plupart des dossiers.
Le premier est la clause de moyens de protection : votre contrat suppose que les ouvertures soient fermées et que les dispositifs déclarés — serrures, volets, alarme — soient en état et effectivement utilisés. Or un échafaudage bloque souvent un volet battant, oblige à laisser une fenêtre entrebâillée pour aérer, ou masque un détecteur. Le second est la qualification de l'entrée : une fenêtre d'étage devenue accessible depuis un plancher de travail n'est pas toujours traitée comme une effraction au sens du contrat. Si le voleur n'a rien forcé parce qu'il n'avait rien à forcer, la garantie peut se discuter, non par mauvaise foi de l'assureur, mais parce que le contrat définit lui-même ce qu'il appelle un vol garanti.
Tout le reste découle de ces deux points : la déclaration d'aggravation du risque avant le chantier, la responsabilité de l'entreprise qui a laissé l'échafaudage accessible, les mesures qui suppriment matériellement l'accès en dehors des heures de travail, et la manière de constituer le dossier après coup. En copropriété, le raisonnement change de destinataire : l'échafaudage dessert plusieurs logements, et la question se pose d'abord au syndic.
Ce que garantit le contrat, et sur quoi l'échafaudage agit
La garantie vol n'est pas une garantie générale contre la disparition de vos biens. C'est une garantie conditionnelle : elle joue lorsque le vol a été commis selon certains modes d'introduction, dans certains locaux, et sous réserve que vous ayez respecté les mesures de protection que vous avez vous-même déclarées à la souscription. Ces trois filtres figurent aux conditions générales et, pour le troisième, aux conditions particulières — le document propre à votre logement, celui que personne ne relit.
Un chantier de ravalement ne modifie aucun de ces filtres. Il modifie la réalité matérielle à laquelle ils s'appliquent. Le logement n'est plus dans l'état décrit lors de la souscription : un plancher stable court le long de la façade, à hauteur des fenêtres d'étage, pendant plusieurs semaines. C'est exactement ce qu'un assureur appelle une aggravation du risque, et c'est aussi ce qui explique que les deux clauses ci-dessous deviennent soudain déterminantes.
La clause de moyens de protection
Les conditions particulières listent ce que vous avez déclaré posséder et ce que vous vous engagez à utiliser : nature des serrures sur la porte principale, présence de volets, existence d'une alarme ou d'un système de télésurveillance, parfois une exigence de fermeture des ouvertures accessibles. Cette clause fonctionne dans les deux sens : elle a servi à tarifer votre contrat, et elle sert de référence quand un sinistre survient.
Un échafaudage la met à l'épreuve de plusieurs manières, toutes très concrètes :
- Les volets battants ne se referment plus parce que les montants ou les planchers passent devant. La fenêtre reste protégée par sa seule crémone.
- Les volets roulants sont bloqués en position haute le temps du chantier, ou le coffre est démonté pour la pose d'un isolant.
- Une fenêtre est laissée entrouverte pour évacuer l'humidité d'un enduit frais ou l'odeur d'un produit, ou pour laisser passer un câble.
- Un détecteur de mouvement extérieur ou une caméra se retrouve masqué par une bâche ou par un plancher.
- Une porte de service, un garage, une véranda servent d'accès aux compagnons pendant la journée et restent ouverts au-delà.
Aucune de ces situations n'est fautive en soi. Elles deviennent un problème le jour où il faut expliquer comment quelqu'un est entré. La bonne question à se poser avant le montage n'est donc pas « suis-je assuré », mais « laquelle des protections que j'ai déclarées vais-je perdre pendant les travaux, et par quoi je la remplace ». Une réponse écrite de l'assureur sur ce point vaut mieux qu'une conviction. C'est l'objet de la démarche décrite dans Prévenir son assureur habitation avant un ravalement, qui traite l'ensemble des risques du chantier ; ici, on ne regarde que le vol.
Effraction, escalade : comment l'entrée est qualifiée
Deux vocabulaires se superposent, et les confondre fait perdre du temps. Celui du droit pénal sert à qualifier l'infraction pour la plainte et l'enquête : l'effraction y désigne le forcement ou la dégradation d'un dispositif de fermeture, l'escalade l'introduction dans un lieu par-dessus une clôture ou par une ouverture qui n'est pas destinée à servir d'entrée. Celui du contrat d'assurance sert à déclencher — ou non — la garantie, et il a sa propre définition, écrite dans les conditions générales.
Ces deux vocabulaires ne coïncident pas toujours. Un contrat peut garantir le vol commis « par effraction, escalade, usage de fausses clés ou introduction clandestine », et un autre s'en tenir à l'effraction, éventuellement complétée par l'escalade. Un troisième précisera qu'il ne garantit l'escalade que si elle a laissé des traces matérielles. La différence est décisive avec un échafaudage : celui qui monte par un escalier de chantier et pousse une fenêtre non verrouillée n'a rien forcé et, dans certaines rédactions, n'a rien escaladé non plus, puisqu'il a emprunté un accès existant.
Trois conséquences pratiques :
- Lisez la définition du vol garanti dans vos conditions générales avant le chantier, pas après. Le mot à chercher est « effraction » ; la phrase utile est celle qui l'entoure.
- Les traces comptent. Une crémone forcée, un dormant marqué, une vitre percée près de la poignée : ce sont des éléments objectifs, relevés par les services de police ou de gendarmerie et par l'expert. L'absence totale de trace est ce qui fragilise un dossier, quel que soit le mode d'entrée.
- Verrouiller change la qualification. Une fenêtre fermée à la crémone, un verrou de sécurité posé sur les ouvertures d'étage rendues accessibles, une poignée à clé : un intrus qui veut entrer devra forcer, donc laisser des traces, donc produire l'effraction que le contrat attend.
Déclarer l'aggravation du risque avant le chantier
Le code des assurances impose à l'assuré de déclarer en cours de contrat les circonstances nouvelles qui aggravent le risque ou en créent de nouveaux, dès lors qu'elles rendent inexactes ou caduques les réponses données lors de la souscription. Un échafaudage installé plusieurs semaines contre la façade entre dans cette catégorie : il transforme un logement dont les étages étaient inaccessibles en un logement dont chaque fenêtre est de plain-pied avec un plancher de travail.
La déclaration se fait par écrit, avec une trace : lettre recommandée, courriel conservé, ou message via l'espace client si celui-ci horodate et archive. Elle doit dire l'essentiel et rien d'autre : la nature des travaux, la période prévue, la présence d'un échafaudage et son emprise, le fait que le logement reste occupé ou non, et ce que les travaux empêchent de fermer. C'est en réponse à cette déclaration que l'assureur indique s'il maintient la garantie telle quelle, s'il pose des conditions particulières pour la durée du chantier, ou s'il ajuste le contrat.
Ce que change un sinistre survenu sans déclaration
L'absence de déclaration ne prive pas mécaniquement de garantie, mais elle ouvre à l'assureur des voies qu'il n'aurait pas eues autrement. Le mécanisme, très ancien, tient en deux branches.
Si l'omission n'était pas intentionnelle et n'est découverte qu'après le sinistre, l'indemnité peut être réduite selon un rapport entre la prime payée et celle qui aurait été due si le risque avait été exactement décrit. C'est ce qu'on appelle la règle proportionnelle de prime : l'assuré reste couvert, mais partiellement, et le calcul lui échappe.
Si la déclaration inexacte est intentionnelle, c'est-à-dire si l'assuré a sciemment dissimulé un élément qui aurait changé l'opinion de l'assureur sur le risque, la sanction est la nullité du contrat : rien n'est dû, et les primes versées restent acquises à l'assureur. La preuve de l'intention pèse sur l'assureur, mais un chantier de plusieurs semaines est difficile à qualifier d'oubli quand la déclaration de sinistre le mentionne elle-même.
Entre les deux, il existe une zone où l'assureur ne conteste pas la garantie mais oppose la clause de moyens de protection : la fenêtre n'était pas fermée, le volet n'était pas tiré, l'alarme n'était pas enclenchée. Pour être opposable, une clause qui prive de garantie doit être rédigée de manière formelle et limitée : elle doit dire précisément dans quel cas la garantie ne joue pas, sans renvoyer à une appréciation vague. Une clause floue se discute, et cette discussion est le cœur de beaucoup de dossiers de vol. C'est aussi le moment où la protection juridique, souvent incluse sans qu'on le sache, prend son intérêt.
L'entreprise qui a monté l'échafaudage : ce qu'elle doit, ce qu'elle ne doit pas
Un échafaudage est un ouvrage provisoire dont l'entreprise a la garde. Elle en répond au titre de la sécurité du chantier et des tiers, et cette obligation ne s'arrête pas à la fin de la journée de travail. Les règles générales qui encadrent le montage, la stabilité et l'accès sont détaillées dans Échafaudage et sécurité : les règles qui encadrent un chantier de façade ; du point de vue du vol, un seul point compte : l'ouvrage doit être rendu inaccessible aux personnes étrangères au chantier quand personne n'y travaille.
Cela ne signifie pas que l'entreprise devient l'assureur de vos biens. En cas de cambriolage, le voleur reste l'auteur du dommage. Engager la responsabilité de l'entreprise suppose de démontrer une faute — avoir laissé en place l'échelle d'accès au premier niveau, ne pas avoir condamné les trappes, avoir abandonné le chantier plusieurs jours sans mesure — et un lien de causalité entre cette faute et l'entrée par l'échafaudage. C'est une démonstration de fait, qui se gagne avec des photographies datées, le constat des forces de l'ordre, et éventuellement le rapport de l'expert.
En pratique, la voie la plus efficace reste de déclarer à son propre assureur habitation, qui indemnise selon le contrat, puis exerce lui-même un recours contre l'entreprise et son assureur de responsabilité civile s'il estime la faute établie. L'assuré n'a pas à mener seul ce combat. Le mécanisme est le même que celui décrit dans Le chantier abîme le bien du voisin : quelle assurance intervient, à ceci près qu'ici le dommage est causé par un tiers que la faute de l'entreprise a rendu possible, et non par le chantier lui-même.
Ce que le devis et le marché peuvent prévoir
Rien n'oblige à attendre le sinistre pour organiser ce point. Il se traite au moment de la signature, en faisant figurer au devis ou au marché des obligations vérifiables. Les formulations utiles sont courtes et matérielles :
- Dépose quotidienne du premier niveau d'accès, ou retrait et rangement de l'échelle d'accès en fin de journée.
- Condamnation des trappes de plancher par cadenas, et retrait des échelles intérieures hors des heures de travail.
- Fermeture du chantier les week-ends, jours fériés et périodes d'interruption, avec la même exigence.
- Restitution en fin de journée des ouvertures : volets refermés, fenêtres verrouillées lorsque les compagnons ont dû les ouvrir.
- Attestation d'assurance de responsabilité civile exploitation en cours de validité, remise avant le début des travaux, en plus de l'attestation décennale.
- Prévenance en cas d'interruption : l'entreprise signale toute suspension du chantier de plus de quelques jours, afin que les mesures soient renforcées.
Ces lignes ne coûtent rien à écrire et changent tout à la discussion ultérieure : elles transforment une obligation générale de prudence, qui se plaide, en une obligation contractuelle précise, qui se constate. Un devis qui refuse de les porter est en soi une information.
Supprimer matériellement l'accès en dehors du chantier
La meilleure assurance sur ce sujet reste l'inaccessibilité. Un échafaudage protégé n'est pas un échafaudage surveillé : c'est un échafaudage sur lequel on ne peut pas monter sans matériel et sans bruit.
- Le premier niveau d'accès est le point unique. Escalier de chantier, échelle d'accès, tour d'accès : ce qui permet de passer du sol au premier plancher se dépose, se retourne ou se cadenasse. Au-dessus, la circulation se fait par des trappes, qui se condamnent également.
- Les échelles et le matériel ne restent pas au sol. Une échelle laissée dans le jardin, un tréteau, une benne à gravats appuyée contre le mur reconstituent l'accès qu'on vient de supprimer.
- La bâche a deux effets contraires. Elle rend la montée moins commode et retient les projections, mais elle dissimule aussi celui qui grimpe, depuis la rue comme depuis les fenêtres voisines. Elle ne remplace pas la dépose du premier niveau.
- L'éclairage extérieur avec détection de mouvement reste dissuasif, à condition que le montage ne l'ait pas masqué ni débranché. Vérifiez-le après le montage, pas avant.
- Les ouvertures d'étage se traitent comme un rez-de-chaussée pendant la durée des travaux : crémone verrouillée, poignée à clé, verrou de sécurité provisoire là où le volet ne peut plus être fermé.
- Les biens sensibles quittent les pièces desservies. Bijoux, papiers, matériel informatique, clés de véhicule : les déplacer hors des chambres d'étage donnant sur l'échafaudage, ou hors du logement, pour la durée du chantier.
- Le voisinage est prévenu. Un chantier signalé, des voisins qui savent qui doit être présent et à quelles heures, valent plus qu'un dispositif technique. Si le logement doit rester vide, les dispositifs publics de surveillance des habitations inoccupées se demandent auprès du commissariat ou de la brigade de gendarmerie.
Un dernier point est souvent négligé : l'affichage réglementaire et les documents de chantier indiquent la nature et la durée des travaux. Il n'y a pas à s'en dispenser, mais il n'y a pas non plus à annoncer publiquement une absence prolongée du logement pendant cette période.
Après un cambriolage : les gestes qui construisent le dossier
L'ordre compte plus que la vitesse, à une exception près : le délai de déclaration à l'assureur est, pour le vol, plus court que pour les autres sinistres. Sa durée exacte figure dans vos conditions générales et se vérifie dès le premier jour, avant toute autre démarche.
- Ne rien remettre en ordre avant les constatations. Les traces sur le dormant, sur la crémone, sur le plancher de l'échafaudage sont des éléments de preuve. Photographiez largement, y compris l'échafaudage lui-même, l'état de son accès et l'emplacement des échelles.
- Déposer plainte au commissariat ou à la gendarmerie. Une pré-plainte en ligne peut être remplie à l'avance pour un vol contre auteur inconnu ; elle ne dispense pas du passage sur place pour signer. Le récépissé est la pièce que l'assureur demandera.
- Déclarer à l'assureur par écrit, dans le délai du contrat, en joignant le récépissé et les premières photographies. Une déclaration sommaire faite dans les temps vaut mieux qu'un dossier complet hors délai : l'inventaire se complète ensuite.
- Faire opposition sans attendre sur les moyens de paiement et les téléphones, signaler la perte des papiers d'identité, et faire remplacer les serrures si des clés ont disparu — beaucoup de contrats prévoient cette prise en charge.
- Signaler à l'entreprise et au maître d'œuvre, par écrit, l'entrée par l'échafaudage et l'état constaté de son accès. Ce courrier daté est ce qui rendra un recours possible plus tard.
Prouver ce qui a disparu, et depuis quand
C'est le point qui décide de l'indemnité, et il se prépare avant le sinistre. L'assureur ne conteste pas seulement l'existence du vol : il examine l'existence et la valeur des biens déclarés disparus. Sans élément d'antériorité, l'inventaire reste une affirmation.
Ce qui constitue une preuve d'antériorité : factures d'achat, bons de garantie, notices, emballages conservés, relevés bancaires ou tickets de carte mentionnant l'achat, certificats et expertises pour les bijoux et les objets d'art, photographies datées montrant l'objet dans le logement, numéros de série relevés. Une simple série de photographies pièce par pièce, prise une fois par an et conservée hors du logement — messagerie, espace de stockage en ligne, disque laissé ailleurs — suffit à documenter l'essentiel.
Deux précisions utiles. D'abord, les contrats plafonnent souvent l'indemnisation de certaines catégories de biens, notamment les objets de valeur, et subordonnent leur garantie à des conditions particulières de rangement ou de protection : cette limite se lit avant le chantier, au même titre que la définition de l'effraction. Ensuite, l'indemnisation peut se faire en valeur d'usage, c'est-à-dire après déduction d'une vétusté, ou en valeur à neuf lorsque le contrat le prévoit. Ce sont deux régimes différents, et le contrat dit lequel s'applique à quoi. La logique d'évaluation est la même que celle rencontrée après un sinistre de façade, décrite dans Tempête ou grêle en façade : ce que l'assurance habitation couvre.
Le cas de la copropriété
Quand l'échafaudage est monté pour ravaler un immeuble entier, il dessert d'un coup plusieurs logements, y compris ceux dont les occupants n'ont pris aucune décision et parfois n'ont pas voté les travaux. La responsabilité de l'organisation du chantier n'est alors pas individuelle.
Le maître d'ouvrage est le syndicat des copropriétaires, représenté par le syndic. C'est donc au syndic qu'il revient de faire figurer au marché de travaux les mesures de fermeture du chantier, d'exiger l'attestation de responsabilité civile de l'entreprise, et de faire respecter la dépose du premier niveau d'accès. Ces points se demandent avant le vote, en les faisant inscrire à l'ordre du jour de l'assemblée générale ou en interrogeant le conseil syndical sur le contenu du marché. Une fois le marché signé, il est trop tard pour ajouter une obligation qui n'y figure pas. La répartition entre ce qui relève du syndicat et ce qui relève de chaque copropriétaire suit la logique exposée dans Façade et règlement de copropriété : partie commune ou privative.
Côté assurances, trois contrats coexistent et ne couvrent pas les mêmes choses. L'assurance de l'immeuble, souscrite par le syndicat, couvre les parties communes et la responsabilité du syndicat ; elle n'indemnise pas le contenu d'un appartement. L'assurance habitation de chaque copropriétaire occupant, ou celle du locataire, couvre le vol dans le logement selon ses propres conditions. L'assurance de responsabilité civile de l'entreprise intervient si sa faute est établie. Chaque occupant victime déclare donc à son propre assureur, indépendamment de ce que font les autres.
Deux réflexes propres à l'immeuble. Le premier : chaque occupant reste tenu de sa propre déclaration d'aggravation du risque, même si le chantier est décidé collectivement — l'assureur de l'immeuble n'informe pas les assureurs individuels. Le second : si plusieurs logements sont visités, le signalement collectif au syndic, par écrit, oblige celui-ci à réagir sur les mesures de fermeture et constitue la trace d'une éventuelle carence dans l'organisation du chantier. Les locataires doivent être informés au même titre que les copropriétaires : ils sont ceux dont le contenu est exposé.
Questions fréquentes
Mon assurance habitation couvre-t-elle un cambriolage commis pendant des travaux avec échafaudage ?
Oui, si votre contrat comporte la garantie vol et que le sinistre entre dans les conditions qu'il définit : mode d'introduction garanti, moyens de protection respectés, déclaration dans le délai prévu. L'échafaudage ne fait pas disparaître la garantie. Il augmente simplement la probabilité que l'une de ces conditions soit prise en défaut, en particulier la fermeture des ouvertures d'étage.
L'assureur peut-il refuser parce qu'il n'y a pas eu effraction ?
Il peut opposer la définition du vol garanti figurant à vos conditions générales. Si celle-ci exige une effraction et que l'intrus est entré par une fenêtre non verrouillée atteinte depuis l'échafaudage, la discussion est réelle. Certains contrats garantissent aussi l'escalade ou l'introduction clandestine, ce qui change l'issue. C'est la raison pour laquelle cette définition se lit avant le chantier, et non après.
Faut-il prévenir son assureur avant le montage de l'échafaudage ?
Oui, et par écrit. Un échafaudage constitue une circonstance nouvelle qui aggrave le risque de vol, et le contrat impose de déclarer ce type de changement. À défaut, l'assureur peut, selon les cas, réduire l'indemnité proportionnellement à la prime qui aurait été due, ou invoquer la nullité s'il démontre une omission intentionnelle.
L'entreprise est-elle responsable si le voleur est passé par son échafaudage ?
Pas automatiquement. Sa responsabilité suppose une faute prouvée — accès laissé en place, trappes non condamnées, chantier abandonné sans mesure — et un lien avec l'entrée. Le plus efficace est de déclarer à son propre assureur, qui indemnise puis exerce le recours. Un devis prévoyant expressément la dépose du premier niveau d'accès rend cette faute beaucoup plus simple à établir.
En copropriété, qui doit faire sécuriser l'échafaudage ?
Le syndicat des copropriétaires, maître d'ouvrage, par l'intermédiaire du syndic qui signe le marché. Les mesures de fermeture du chantier se demandent avant le vote des travaux, pour figurer au marché. Chaque occupant reste, de son côté, tenu de déclarer l'aggravation du risque à son propre assureur et de protéger ses ouvertures pendant la durée du chantier.
- Classé sous
Une erreur dans cet article ?
Les rectificatifs sont publiés sur l'article lui-même, datés, avec la formulation d'origine conservée au-dessus. Décrivez ce qui vous paraît faux : quelqu'un lit chaque message à la main.
Signalement reçu
La rédaction relit le passage et répond, qu'il y ait correction ou non. Si l'article change, la mention apparaît en tête, datée.