Prévenir son assureur habitation avant un ravalement : ce qui change
Échafaudage, bâche et mur nu : ce n'est plus le logement assuré. Ce que le contrat attend avant le chantier, les clauses à ouvrir, le coût d'une omission.
Pédagogie
5 min de lecture
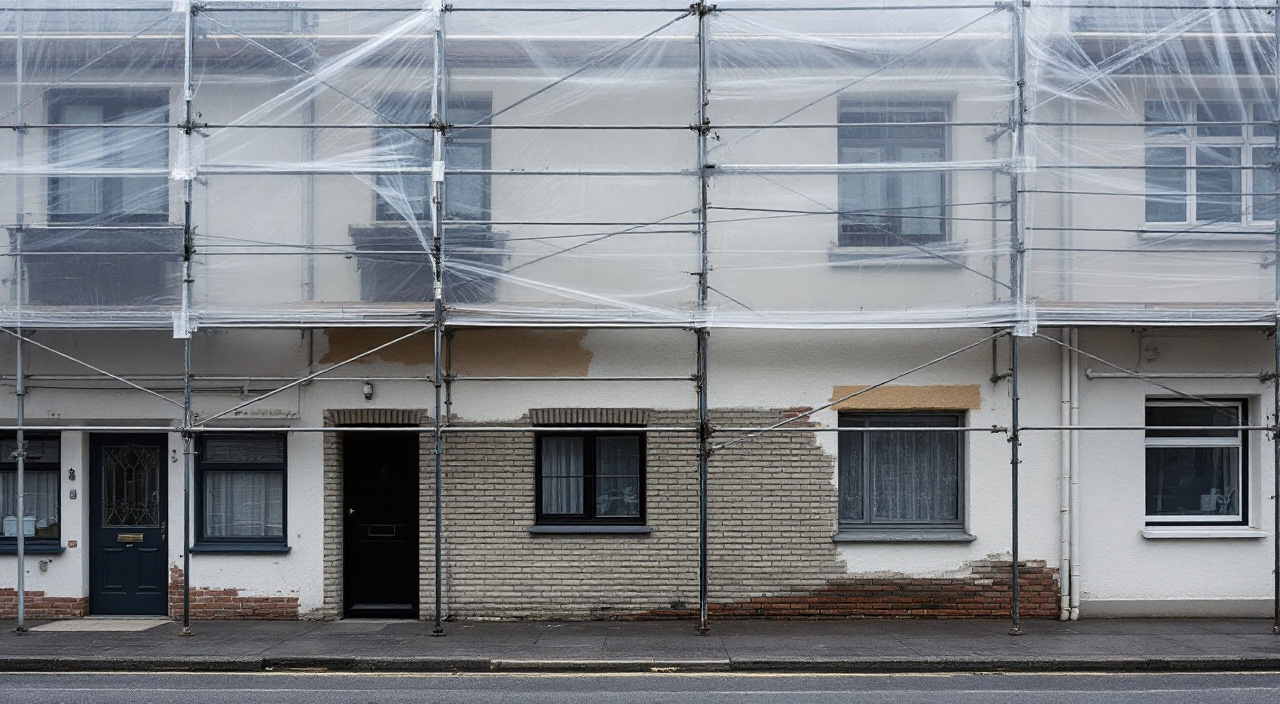
On prévient la mairie, on prévient le voisin, on prévient parfois le syndic. On oublie presque toujours l'assureur. Dans la longue liste des démarches d'un ravalement, la déclaration à l'assurance habitation est celle qui coûte le moins cher — un courriel, une lettre, dix minutes — et celle dont l'oubli se paie le plus cher, parce qu'il ne se découvre qu'au mauvais moment : le jour où quelque chose arrive.
Il faut d'abord lever un malentendu. Prévenir son assureur ne sert pas à « être couvert pour les travaux » : les travaux, eux, sont couverts par les assurances de l'entreprise qui les exécute. Cela sert à autre chose, de plus discret et de plus décisif : maintenir intacte votre propre couverture pendant les semaines où votre maison ou votre appartement ne présente plus le même risque qu'au moment où le contrat a été signé. Un échafaudage, une bâche, un mur mis à nu, un logement parfois vidé de ses occupants : rien de tout cela ne figurait dans ce que l'assureur a accepté d'assurer.
Pourquoi l'assureur a son mot à dire sur un chantier de façade
Un contrat tarifé sur un risque que vous avez décrit
Un contrat multirisque habitation repose sur une description. Quand vous l'avez souscrit, vous avez répondu à des questions : type de logement, surface, nombre de pièces, occupation principale ou secondaire, présence d'une alarme, nature des ouvertures, valeur du mobilier. C'est sur cette description que l'assureur a accepté le risque et calculé la prime. Le contrat n'assure pas « votre logement » dans l'absolu : il assure le logement tel que vous l'avez décrit.
De là découle une obligation qui surprend beaucoup d'assurés : le devoir de signaler, en cours de contrat, les circonstances nouvelles qui aggravent le risque ou qui en créent de nouveaux. Le code des assurances organise cette déclaration et ses suites. L'assureur, informé, dispose alors d'un choix : maintenir la garantie telle quelle, l'adapter moyennant une surprime, poser des conditions particulières le temps du chantier, ou, plus rarement, refuser de couvrir la période. Dans les trois premiers cas, vous restez assuré en connaissance de cause. C'est exactement ce que vous cherchez.
Ce qui se passe si l'on n'a rien dit
Le droit des assurances traite l'omission selon l'intention, et la différence est considérable.
- Si l'omission est jugée intentionnelle, c'est-à-dire si l'assureur démontre une fausse déclaration de mauvaise foi, la sanction encourue est la plus lourde : la nullité du contrat. Le sinistre n'est pas indemnisé, et le contrat est réputé n'avoir jamais existé.
- Si l'omission n'est pas intentionnelle — le cas le plus fréquent, celui du propriétaire qui n'a tout simplement pas pensé à prévenir — le mécanisme classique est la réduction proportionnelle de l'indemnité : l'indemnisation est diminuée dans le rapport entre la prime payée et celle qui aurait été due si le risque avait été correctement déclaré.
Retenez le principe, pas un pourcentage : aucun taux de réduction ne peut être annoncé à l'avance, il se calcule au cas par cas sur votre contrat et votre prime. Ce qu'il faut en tirer est plus simple : une déclaration qui prend dix minutes vous met à l'abri d'un débat que vous n'avez aucun intérêt à ouvrir avec un expert, un sinistre sur les bras.
Ce qu'un ravalement change réellement au risque
Il ne s'agit pas d'une formalité abstraite. Un chantier de façade modifie concrètement plusieurs des paramètres sur lesquels votre contrat a été écrit.
L'échafaudage, ou comment le premier étage devient un rez-de-chaussée
C'est le point le plus sensible, et celui que les assureurs regardent en premier. Un échafaudage transforme la géométrie de votre logement du point de vue de l'effraction : des fenêtres d'étage, des velux, une salle de bains ou une chambre d'enfant qu'on ne fermait jamais à clé deviennent des accès de plain-pied. Or beaucoup de contrats subordonnent la garantie vol au respect de moyens de protection décrits dans les conditions particulières, et définissent les « ouvertures accessibles » d'une manière qui change du tout au tout quand une structure métallique est plantée le long du mur.
La conséquence pratique : pendant le chantier, fermez et verrouillez les ouvertures d'étage comme vous le feriez au rez-de-chaussée, et demandez à votre assureur, par écrit, si la présence de l'échafaudage modifie les conditions de la garantie vol. Les obligations de l'entreprise en matière de montage, de stabilité et de protection de l'accès sont détaillées dans notre article sur les règles qui encadrent un échafaudage de chantier.
Le mur mis à nu, la bâche et l'eau
Un ravalement passe par des phases où la façade est moins protectrice qu'avant : enduit piqué, joints dégarnis, appuis déposés, descentes d'eau pluviale démontées, solins ouverts. Une pluie battante ou un coup de vent sur une bâche mal arrimée ne produit pas les mêmes dégâts sur un mur sain et sur un mur en cours de reprise.
Ces épisodes ouvrent une question de responsabilité — l'entreprise a-t-elle correctement protégé l'ouvrage en cours ? — avant d'ouvrir une question de garantie. Ce que couvre votre contrat en cas d'événement climatique sur une façade est traité dans notre article sur ce que l'assurance habitation couvre après une tempête ou de la grêle ; retenez ici qu'un sinistre survenu pendant un chantier n'est pas traité comme un sinistre ordinaire, et que l'assureur cherchera d'abord qui devait protéger le mur.
Le logement inoccupé, ou occupé autrement
Certains chantiers conduisent à quitter les lieux quelques semaines, à fermer des volets en permanence, à vider une pièce ou à déplacer du mobilier dans un garage. Beaucoup de contrats comportent une clause d'inhabitation ou d'inoccupation qui restreint certaines garanties au-delà d'une durée d'absence continue. Cette durée figure dans vos conditions générales : c'est là qu'il faut la lire, et nulle part ailleurs. Si votre absence risque de l'atteindre, dites-le en même temps que vous déclarez le chantier.
Le stockage, les points chauds et les tiers
S'ajoutent des risques plus ponctuels : des sacs, des bidons et du matériel stockés dans le garage ou la cour ; des travaux par point chaud si un poste le justifie ; des allées et venues qui font entrer dans la propriété des personnes qui n'y entraient pas. Chacun peut créer un dommage, et chacun relève d'un régime différent selon qu'il est causé par vous, par l'entreprise, ou par un tiers.
Les clauses à ouvrir dans votre contrat
Plutôt que de raisonner sur ce que « fait généralement » une assurance, ouvrez vos documents. Vous en avez deux : les conditions générales, qui décrivent les garanties, les exclusions et les définitions, et les conditions particulières, qui décrivent votre contrat à vous — vos garanties souscrites, vos montants, vos franchises et vos obligations de protection. Les deux se demandent à l'assureur s'ils ont disparu, et se retrouvent souvent dans l'espace client.
Cherchez ces intitulés, ou leurs équivalents :
- Aggravation du risque / modification du risque en cours de contrat. Vous y lirez la forme de la déclaration attendue et le délai dans lequel elle doit être faite. Ce délai est écrit dans votre contrat : lisez-le, notez-le, respectez-le.
- Inhabitation, inoccupation, absence prolongée. La durée au-delà de laquelle certaines garanties se restreignent.
- Vol et vandalisme : moyens de protection et ouvertures accessibles. La définition retenue par votre contrat, et ce qu'elle implique quand un échafaudage est monté.
- Exclusions liées aux travaux. Certains contrats excluent les dommages survenus à l'occasion de travaux, ou les subordonnent à des conditions.
- Dégâts des eaux et infiltrations. Le traitement des infiltrations par un mur en cours de reprise est rarement identique à celui d'une fuite ordinaire.
- Responsabilité civile vie privée. Ce qui est couvert si un objet tombe de chez vous ou si un dommage est causé à un tiers depuis votre propriété.
- Capital mobilier et objets de valeur. À revoir si vous déplacez ou entreposez du mobilier ailleurs pendant le chantier.
La question à poser, et sous quelle forme
Un appel ne suffit pas : ce qui vous protège, c'est l'écrit. Adressez à votre assureur un message qui contient les dates prévisibles du chantier, la nature des travaux, le nom de l'entreprise, la présence et la durée d'un échafaudage, et le fait que vous resterez ou non dans les lieux. Puis demandez explicitement : « ces circonstances modifient-elles mes garanties, et si oui lesquelles, à quelles conditions et moyennant quoi ? » Conservez la réponse. C'est ce document, et lui seul, qui répondra plus tard à la question de savoir si vous aviez déclaré.
Ce qui relève de l'entreprise, et pas de vous
Une part importante du risque d'un chantier de façade ne pèse pas sur votre contrat mais sur celui du professionnel. Encore faut-il l'avoir vérifié avant, pas après.
Les deux assurances à réclamer
L'entreprise doit disposer d'une responsabilité civile professionnelle, qui répond des dommages causés à des tiers ou à vos biens pendant l'exécution : une chute d'outil sur une voiture, un projeté d'enduit sur des menuiseries, un dégât dans le jardin du voisin. Et, pour les travaux qui engagent sa responsabilité décennale, d'une assurance décennale couvrant l'activité réellement exercée.
Exigez les attestations avant la signature et vérifiez trois choses, qui sont trois pièges classiques : que la période de validité couvre les dates de votre chantier, que les activités déclarées sur l'attestation correspondent aux travaux prévus — un ravalement, une isolation par l'extérieur et un bardage ne sont pas la même activité —, et que la raison sociale est celle qui figure sur votre devis. La question de savoir quelle assurance intervient quand le chantier abîme le bien du voisin est traitée dans notre article sur le chantier qui abîme le bien du voisin.
La dommages-ouvrage, qui est un autre sujet
Ne confondez pas ces attestations avec l'assurance dommages-ouvrage, qui est une assurance du maître d'ouvrage — donc de vous — et qui sert à préfinancer la réparation des désordres relevant de la décennale sans attendre qu'on ait tranché les responsabilités. Elle ne remplace pas votre multirisque habitation et ne couvre pas les mêmes événements. Son champ exact et les cas où elle s'impose sont détaillés dans notre article sur qui doit souscrire la dommages-ouvrage pour un ravalement.
Et si une sous-traitance s'en mêle
Quand une partie du chantier est confiée à une autre entreprise, la chaîne des assurances s'allonge et il devient utile de savoir qui exécute quoi. Ce que le propriétaire doit vérifier dans ce cas est traité dans notre article sur la sous-traitance en ravalement.
Le cas de la copropriété
En immeuble, la logique se dédouble et cela crée des angles morts.
L'immeuble est assuré par le syndicat des copropriétaires, via un contrat souscrit par le syndic, qui couvre les parties communes et la responsabilité du syndicat. Le ravalement d'une façade, partie commune, relève de ce contrat-là : c'est au syndic qu'il revient de déclarer le chantier à l'assureur de l'immeuble, de réunir les attestations de l'entreprise et de vérifier leur validité. Un conseil syndical bien organisé demande la confirmation écrite que la déclaration a été faite, et la fait figurer au dossier de l'opération.
Chaque copropriétaire conserve à côté son contrat individuel, qui couvre son lot, son mobilier et sa responsabilité. C'est à lui de le prévenir des conséquences du chantier chez lui : un échafaudage devant ses fenêtres, une absence prolongée, un stockage. Personne ne le fera à sa place, et le contrat de l'immeuble ne couvre pas ses biens personnels.
Enfin, si un dommage survient dans un lot pendant le chantier, la première question est de savoir s'il provient des parties communes ou d'une exécution défectueuse : c'est elle qui oriente vers l'assureur de l'immeuble, celui de l'entreprise ou le vôtre. Ne la tranchez pas seul, déclarez des deux côtés et laissez les assureurs se répartir.
S'il arrive quelque chose pendant le chantier
L'ordre des gestes compte plus qu'on ne le croit, parce qu'il détermine ce qui restera prouvable.
- Constater et dater. Photographiez largement puis en détail, avec un repère de date lisible, et notez l'heure et les circonstances.
- Ne rien faire disparaître. Ne réparez pas, ne nettoyez pas, ne faites pas déposer par l'entreprise ce qui est en cause avant d'avoir déclaré. Une preuve effacée ne se reconstitue pas.
- Déclarer dans les délais de votre contrat, dont la durée figure dans les conditions générales — c'est encore un chiffre à lire chez vous, pas ici. Déclarez même si vous pensez que la responsabilité incombe à l'entreprise : la déclaration préserve vos droits, elle ne vous engage pas.
- Écrire à l'entreprise le même jour, en décrivant les faits sans les qualifier juridiquement, et en demandant qu'elle déclare de son côté à son assureur.
- Attendre l'expert quand il en est désigné un, et lui remettre le devis, les factures, les photos et les échanges. C'est la partie où un dossier bien tenu depuis le début se paie.
Si le désaccord s'installe, la garantie protection juridique de votre contrat prend en charge une partie des démarches, et beaucoup d'assurés en disposent sans le savoir : voyez notre article sur la protection juridique, ce recours qu'on a souvent sans le savoir.
Après le chantier : mettre le contrat à jour
Le réflexe s'arrête rarement là, et il le devrait. Une façade rénovée, isolée par l'extérieur, avec des menuiseries reprises et des descentes neuves, modifie la valeur de reconstruction du bien et parfois sa description contractuelle. Quelques lignes à revoir avec l'assureur une fois le chantier réceptionné :
- la surface, si une isolation par l'extérieur a modifié la géométrie déclarée ;
- la valeur de reconstruction à neuf, si votre contrat s'appuie dessus ;
- les moyens de protection, si des volets, une porte ou des menuiseries ont changé ;
- la disparition de l'échafaudage et le retour à la situation normale, pour clore proprement la période déclarée.
Et gardez le dossier complet : devis, factures, attestations d'assurance de l'entreprise, procès-verbal de réception, photos avant et après. C'est ce dossier qui servira, des années plus tard, à démontrer l'état du bien et la date des travaux — devant un assureur, un expert ou un acquéreur.
Questions fréquentes
Suis-je obligé de prévenir mon assurance habitation avant un ravalement ?
Le contrat impose de déclarer les circonstances nouvelles qui aggravent le risque ou en créent de nouveaux. Un chantier de façade avec échafaudage entre typiquement dans cette catégorie, mais la formulation exacte et le délai figurent dans vos conditions générales. Le plus simple est de déclarer systématiquement : c'est gratuit, cela prend dix minutes, et cela supprime tout débat ultérieur sur ce que vous saviez et n'avez pas dit.
Que risque-t-on concrètement si l'on n'a rien déclaré ?
Deux issues selon l'appréciation de votre intention. Une omission jugée de mauvaise foi expose à la nullité du contrat, donc à une absence totale d'indemnisation. Une omission non intentionnelle conduit classiquement à une réduction proportionnelle de l'indemnité, calculée à partir de votre prime réelle et de celle qui aurait été due. Aucun pourcentage ne peut être annoncé d'avance : il dépend de votre contrat.
Mon assureur peut-il augmenter ma prime ou refuser de me couvrir pendant les travaux ?
Il peut proposer une adaptation du contrat, une surprime temporaire ou des conditions particulières le temps du chantier, et dans certains cas refuser de garantir la période. C'est précisément l'intérêt de déclarer tôt : vous connaissez sa position avant le chantier et vous pouvez en tenir compte, au lieu de la découvrir après un sinistre.
L'assurance de l'entreprise ne suffit-elle pas ?
Non, parce qu'elles ne couvrent pas les mêmes choses. Les assurances de l'entreprise répondent des dommages qu'elle cause dans l'exécution de ses travaux et, pour la décennale, des désordres graves affectant l'ouvrage. Votre multirisque habitation couvre vos biens, votre logement et votre responsabilité en tant qu'occupant ou propriétaire — y compris face à des événements sans rapport avec une faute de l'entreprise, comme un vol facilité par l'échafaudage.
En copropriété, qui doit prévenir l'assureur ?
Les deux, chacun pour son périmètre. Le syndic déclare le chantier à l'assureur de l'immeuble, réunit et vérifie les attestations de l'entreprise, et rend compte au conseil syndical ; demandez-lui la confirmation écrite que c'est fait. Chaque copropriétaire prévient de son côté son assureur individuel des conséquences chez lui : échafaudage devant ses ouvertures, absence prolongée, mobilier déplacé.
- Classé sous
Une erreur dans cet article ?
Les rectificatifs sont publiés sur l'article lui-même, datés, avec la formulation d'origine conservée au-dessus. Décrivez ce qui vous paraît faux : quelqu'un lit chaque message à la main.
Signalement reçu
La rédaction relit le passage et répond, qu'il y ait correction ou non. Si l'article change, la mention apparaît en tête, datée.