Tempête ou grêle en façade : ce que l'assurance habitation couvre
Enduit arraché, bardage décollé : ce que l'assurance habitation couvre après une tempête ou de la grêle en façade, et ce qu'elle refuse d'indemniser.
Pédagogie
6 min de lecture
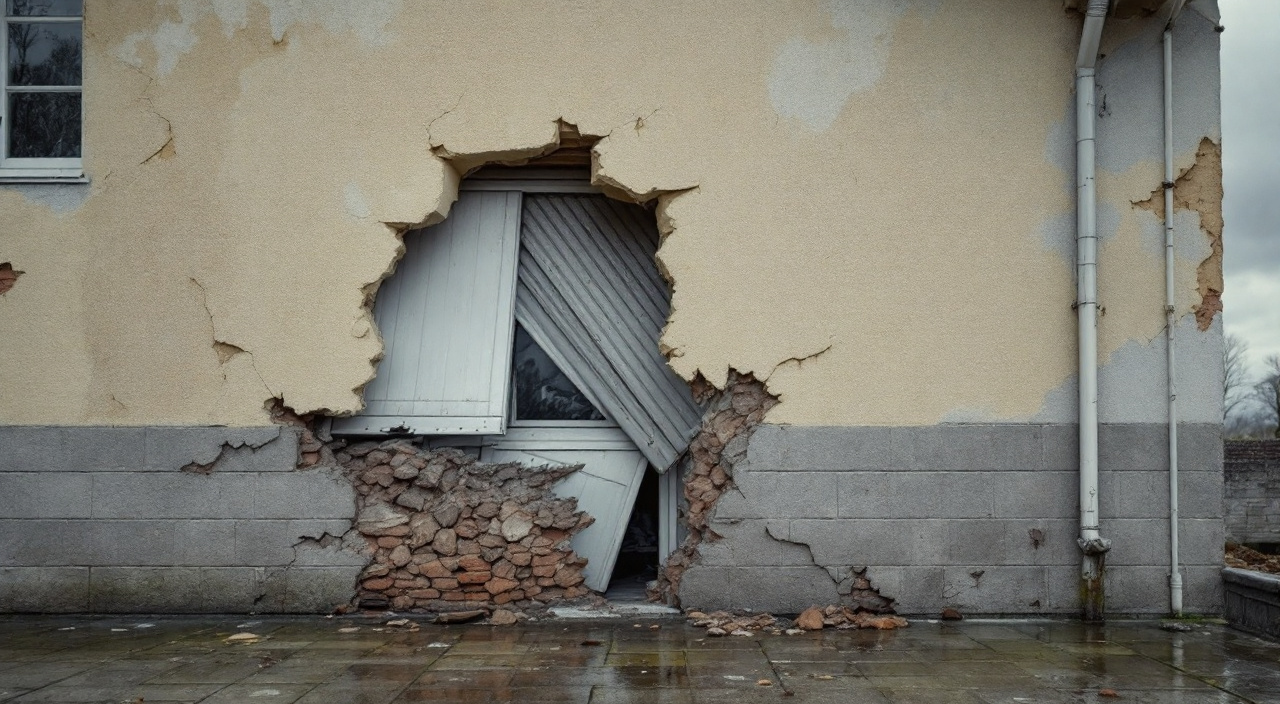
Après un coup de vent qui a emporté une plaque d'enduit ou décollé une lame de bardage, la question est toujours la même : qui paie. La réponse tient en une phrase. C'est la garantie tempête, grêle et poids de la neige de votre multirisque habitation qui intervient, pas la garantie catastrophe naturelle, pas la décennale de l'entreprise qui a ravalé il y a huit ans, sauf cas particuliers. Cette garantie est présente dans la quasi-totalité des contrats habitation, parce que le code des assurances lie sa présence à celle de la garantie incendie : dès lors qu'un contrat couvre l'incendie du bâtiment, il couvre aussi les effets du vent violent. Vous n'avez donc probablement pas besoin d'avoir souscrit une option pour être couvert.
Ce qu'elle couvre concrètement sur une façade : les dommages matériels directs causés au bâtiment par l'action du vent, par l'impact des grêlons ou par le poids de la neige accumulée. Un enduit arraché sur plusieurs mètres carrés, un bardage dont les fixations ont lâché, un revêtement d'isolation par l'extérieur ouvert par une projection, une corniche descellée, des volets déchirés, une descente d'eau pluviale emportée. Ce qu'elle ne couvre pas : l'usure, la dégradation lente, le défaut d'entretien, et tout dommage que l'assureur parviendra à rattacher à l'état antérieur du mur plutôt qu'à l'événement. C'est précisément là que se joue la plupart des dossiers de façade, et c'est ce que cet article détaille : le seuil qui déclenche la garantie, les délais, ce qui se calcule dans l'indemnité, et comment répondre quand on vous oppose la vétusté ou le mauvais entretien.
Tempête, grêle, neige : trois événements, une seule garantie
Les contrats regroupent presque toujours ces trois périls sous un même intitulé, souvent abrégé « TGN ». Ils ne se déclenchent pourtant pas de la même façon.
La tempête suppose un vent d'une violence caractérisée. C'est le seul des trois où un seuil d'intensité est vérifié, et c'est le point de friction le plus fréquent.
La grêle ne suppose aucun seuil de vent. Il faut, et il suffit, que les dommages proviennent du choc des grêlons. Sur une façade, cela vise surtout les faces exposées à l'orage : bardage bois marqué, panneaux composites fendus, enduit de finition mince perforé, volets roulants en aluminium poinçonnés, appuis de fenêtre éclatés.
Le poids de la neige vise l'accumulation qui écrase, plie ou arrache. Il concerne d'abord les toitures et les auvents, mais la façade est souvent touchée par ricochet : une gouttière qui cède entraîne un pan de rive et abîme le mur en tombant, une avancée qui plie déchire l'enduit à son point d'ancrage.
Attention à ne pas confondre avec le régime catastrophe naturelle, qui obéit à une logique tout autre : il suppose un arrêté interministériel publié au Journal officiel, il couvre des périls que la garantie TGN exclut, et il a ses propres délais. C'est le régime qui joue pour une inondation ou pour les fissures liées au retrait-gonflement des argiles ; nous l'avons détaillé à propos des . Une tempête en métropole ne relève pas de ce régime. Aucun arrêté n'est requis, ce qui est plutôt une bonne nouvelle : vous n'avez personne à attendre pour déclarer.
Ce que la pluie seule ne couvre pas
Un point qui surprend beaucoup de propriétaires : la pluie, même diluvienne, n'est pas un péril garanti en soi. Les contrats couvrent les infiltrations d'eau consécutives à un dommage garanti. Si le vent a d'abord arraché un élément et que l'eau est entrée par cette ouverture, l'eau suit le sort de la tempête et le tout est pris en charge. Si le mur prend l'eau parce qu'un enduit fatigué est devenu perméable, il n'y a pas d'événement soudain : il n'y a qu'un mur à refaire, à vos frais. La chronologie que vous décrivez dans votre déclaration n'est donc pas un détail de rédaction, c'est le cœur du dossier.
Le seuil de tempête : comment l'assureur tranche
Aucune loi ne fixe la vitesse de vent à partir de laquelle il y a « tempête ». C'est le contrat qui la définit, et les définitions varient d'un assureur à l'autre. Lisez les conditions générales, à la rubrique tempête : la définition y tient en quelques lignes et vous saurez immédiatement sur quel terrain vous jouez.
Deux mécanismes coexistent.
Le critère météorologique. Le contrat retient une vitesse de vent, exprimée en kilomètres par heure, relevée par la station officielle la plus proche du bâtiment. Si le relevé atteint le seuil, la garantie est acquise sans autre discussion. Ce système a un défaut connu : une rafale locale, un effet de couloir entre deux immeubles ou un tourbillon de bord de plateau peuvent détruire une façade sans que la station située à quinze kilomètres n'ait rien enregistré de spectaculaire.
Le critère du voisinage. C'est la soupape prévue pour ce cas. La plupart des contrats ajoutent que la garantie joue également si le vent a détruit ou endommagé, dans la commune ou aux alentours immédiats, d'autres bâtiments de bonne construction. Autrement dit : si vous n'êtes pas le seul touché, l'intensité est démontrée par les dégâts eux-mêmes.
Ce second critère est votre meilleur allié quand le relevé météo est décevant. Il se prépare dans les heures qui suivent, pas trois semaines plus tard : photographiez ce qui est tombé dans la rue, les tuiles du voisin sur le trottoir, l'arbre couché, le panneau plié. Notez les adresses. Un article de presse locale daté, une publication de la commune signalant l'événement, un arrêté de fermeture temporaire d'une voie : tout cela documente la violence du vent sur votre secteur.
Le certificat d'intempéries
Vous pouvez demander à l'organisme météorologique national un relevé officiel des vents pour une date et un lieu donnés. Ce document, payant, est produit sous quelques jours et fait référence dans les discussions avec un assureur. Il vaut la peine d'être commandé quand le dossier porte sur une somme importante, ou dès que l'assureur laisse entendre que le seuil n'est pas atteint. Ne l'attendez pas pour déclarer : déclarez d'abord, produisez le certificat ensuite.
Les délais : cinq jours, et ce que vous faites avant
Le délai de déclaration figure dans le contrat. Pour un sinistre de ce type, il est très généralement de cinq jours ouvrés à compter du moment où vous avez eu connaissance du dommage. Vérifiez le vôtre, c'est écrit noir sur blanc dans les conditions générales.
Ce délai n'est pas un couperet absolu. L'assureur ne peut vous opposer une déclaration tardive que s'il démontre que le retard lui a causé un préjudice — typiquement, l'impossibilité de constater l'état réel des lieux parce que vous avez tout réparé entre-temps. Mais ne comptez pas là-dessus : un dossier déclaré dans les temps évite une discussion inutile.
Trois réflexes, dans l'ordre :
- Sécuriser. Vous avez l'obligation de limiter l'aggravation. Bâcher une ouverture, étayer, faire poser un périmètre de sécurité au pied du mur si des éléments menacent de tomber. Ces frais de mesures conservatoires sont pris en charge dans la plupart des contrats, à condition d'être justifiés par des factures.
- Photographier avant de toucher. Vues d'ensemble et vues de détail, avec un objet de référence pour l'échelle. Les débris au sol comptent autant que le mur : ils prouvent l'arrachement.
- Déclarer. Par écrit, avec une trace. Décrivez l'événement, sa date, son heure approximative, la nature des dommages, et joignez vos photos.
Si des éléments de façade sont tombés sur le domaine public ou ont blessé quelqu'un, la question de la responsabilité se pose en parallèle de celle de l'indemnisation. C'est un mécanisme distinct, que nous avons traité à part : la garantie tempête répare votre bien, la responsabilité du propriétaire répond des dommages causés aux tiers, et les deux peuvent se déclencher le même jour.
Ce qui est réellement indemnisé sur une façade
L'indemnité couvre la remise en état des parties endommagées, pas la rénovation de la façade. C'est la source de la plupart des déceptions, et c'est logique du point de vue de l'assurance : elle doit vous replacer dans la situation d'avant, sans vous enrichir.
Enduit arraché
Sur un enduit, le litige porte rarement sur le principe et presque toujours sur la surface. L'assureur veut réparer la zone décollée ; vous voulez un mur qui ne ressemble pas à une pièce rapportée. Les arguments qui portent sont techniques, pas esthétiques : impossibilité d'un raccord invisible sur une finition grattée ou talochée, écart de teinte entre deux lots d'enduit, nécessité de reprendre jusqu'à un point d'arrêt architectural — une arête, un tableau de fenêtre, un bandeau — pour que la réparation tienne dans la durée. Un enduit qui se raccorde au milieu d'un panneau de mur crée une ligne de faiblesse, et donc un futur désordre. Faites écrire cela par l'entreprise dans son devis, avec la justification technique. Un devis qui explique pourquoi la reprise ne peut pas s'arrêter à la zone abîmée pèse infiniment plus qu'une réclamation qui parle d'harmonie.
Bardage décollé
Sur un bardage, le point sensible est la disponibilité du produit. Si la gamme n'existe plus, remplacer quelques lames ne rend pas le bâtiment à son état antérieur. Là encore, l'argument se documente : attestation d'arrêt de fabrication, référence obsolète, impossibilité d'approvisionnement en teinte identique. La discussion sur l'étendue du remplacement se règle sur pièces.
Vérifiez aussi le mode de fixation d'origine. Une tempête révèle souvent une pose insuffisante — pattes trop espacées, chevilles inadaptées au support, absence de reprise en rive. Si le bardage est récent, cela ouvre une autre porte que celle de l'assurance habitation : celle de la responsabilité de l'entreprise et de sa garantie décennale, quand le défaut compromet la solidité de l'ouvrage ou le rend impropre à sa destination. Les deux voies ne s'excluent pas : déclarez à votre assureur, et signalez en parallèle le désordre à l'entreprise et à son assureur. C'est ensuite entre assureurs que se règle la répartition.
Isolation par l'extérieur
Un système d'isolation thermique par l'extérieur ouvert par le vent ou criblé par la grêle pose un problème invisible : l'eau entrée derrière l'enduit mince peut gorger l'isolant bien au-delà de la zone visible. Exigez un sondage avant chiffrage. Une réparation de surface sur un isolant humide se dégrade en quelques saisons, et la seconde fois, l'assureur parlera d'aggravation par défaut de réparation.
Les accessoires
Volets, garde-corps, descentes d'eau, coffres de volets roulants, câbles et coffrets de branchement : ce sont des dommages matériels comme les autres, à condition d'être déclarés. Beaucoup de propriétaires ne listent que le mur et découvrent trop tard que le reste n'a pas été chiffré. Faites l'inventaire complet, y compris ce qui semble mineur.
La vétusté : pourquoi le chèque est plus petit que le devis
C'est la deuxième source d'incompréhension. Le devis annonce un montant ; l'assureur en propose une fraction. La différence porte un nom : la vétusté.
Le principe est simple. Un enduit posé il y a vingt ans n'a plus la valeur d'un enduit neuf. L'assureur indemnise la valeur du bien au jour du sinistre, c'est-à-dire le coût du neuf diminué d'un abattement représentant l'usure. S'ajoute la franchise prévue au contrat, qui reste toujours à votre charge.
Trois éléments modifient ce calcul, et il faut savoir lequel s'applique à vous.
- La garantie valeur à neuf. Beaucoup de contrats prévoient le remboursement du complément de vétusté, souvent plafonné à un pourcentage de la valeur du bien, et versé en deux temps : une première indemnité immédiate déduction faite de la vétusté, puis le solde sur présentation des factures de réparation, dans un délai fixé par le contrat. Si vous ne faites pas les travaux, ou si vous les faites hors délai, vous perdez le complément. Vérifiez ce point avant de repousser le chantier.
- Les plafonds et sous-limites. Certains contrats plafonnent séparément les dépendances, les clôtures, les vérandas ou les panneaux solaires. Une façade de garage ou un mur de clôture peut relever d'une sous-limite bien plus basse que le bâtiment principal.
- Les exclusions de biens. Bâches, stores toile, éléments démontables, structures légères non closes : ils sont fréquemment exclus ou fortement limités.
Lisez le décompte ligne à ligne. Un abattement de vétusté doit être motivé, et non appliqué de façon forfaitaire à l'ensemble. Un enduit refait il y a trois ans ne subit pas le même abattement qu'une peinture d'origine, et vos factures antérieures sont la preuve la plus efficace de l'âge réel du revêtement. Conservez-les, y compris pour un ravalement ancien.
Défaut d'entretien : l'exclusion la plus opposée
Sur une façade, l'assureur avance très souvent le même argument : le mur était déjà dégradé, le vent n'a fait que révéler un état préexistant, donc le sinistre n'est pas garanti. C'est le cœur de la bataille, et il faut savoir comment il se tranche.
Première règle : la charge de la preuve pèse sur l'assureur. C'est lui qui invoque l'exclusion, c'est donc à lui de l'établir. Vous n'avez pas à prouver que votre façade était en bon état ; c'est à lui de démontrer qu'elle ne l'était pas, et surtout que c'est ce mauvais état, et non le vent, qui a causé le dommage.
Deuxième règle : une clause d'exclusion n'est valable que si elle est formelle et limitée. Elle doit être rédigée de manière assez précise pour que l'assuré sache exactement ce qui n'est pas couvert. Une exclusion vague, du type « les dommages résultant d'un mauvais entretien », est régulièrement écartée par les juges parce qu'elle vide la garantie de son contenu et laisse à l'assureur une marge d'appréciation illimitée. Si l'on vous oppose une clause de ce genre, demandez qu'on vous cite le texte exact et vérifiez sa formulation.
Troisième règle : la vétusté d'un revêtement n'est pas, en soi, un défaut d'entretien. Un enduit qui a vieilli normalement, sans désordre signalé, reste un enduit garanti. Le défaut d'entretien suppose une négligence caractérisée : décollements connus et laissés en l'état, éléments déjà instables, mise en demeure de la commune restée sans suite. Notre article sur l'obligation d'entretien des façades détaille ce que la puissance publique peut exiger ; sachez qu'un courrier municipal ignoré pendant des années devient une pièce contre vous dans un dossier d'assurance.
Ce qui construit votre position à l'avance
Le meilleur dossier se prépare avant le sinistre. Quelques habitudes suffisent :
- Photographier sa façade une fois par an, sous une lumière franche, avec la date du fichier.
- Conserver les factures d'entretien, de nettoyage, de réfection ponctuelle, même modestes.
- Garder le devis et le procès-verbal de réception du dernier ravalement.
- Faire écrire noir sur blanc, dans tout constat de professionnel passé sur le bâtiment, l'état des revêtements.
Ces pièces valent plus que n'importe quelle argumentation. Elles datent l'état du mur, ce qui est exactement ce que l'assureur cherche à contester.
Expertise, contre-expertise, tierce expertise
Au-delà d'un certain montant, l'assureur mandate un expert. Cet expert est missionné et rémunéré par lui. Il n'est ni malhonnête ni neutre : il travaille pour la compagnie, et son rapport oriente la décision.
Vous n'êtes pas spectateur. Préparez la visite : photos avant nettoyage, devis d'entreprise, factures d'entretien, relevé de vent si vous l'avez, coordonnées des voisins touchés. Faites-vous assister par le professionnel qui a chiffré la réparation, il parlera le même langage technique que l'expert. Et surtout, ne signez rien le jour même. Un accord signé sur un coin de table sur un montant que vous n'avez pas vérifié est difficile à remettre en cause ensuite.
La contre-expertise
Si le rapport ne vous convient pas, vous pouvez mandater votre propre expert, dit expert d'assuré. Ses honoraires sont à votre charge, mais un grand nombre de contrats prévoient leur prise en charge partielle ou totale, dans une limite fixée aux conditions générales. Vérifiez cette clause : elle existe plus souvent qu'on ne le croit, et elle change l'économie de la démarche.
Si les deux experts ne s'accordent pas, la plupart des contrats organisent une tierce expertise : un troisième expert est désigné d'un commun accord, et les frais sont partagés entre les parties selon les modalités prévues. C'est une procédure amiable, rapide comparée à une action en justice, et souvent décisive.
Quand ça bloque vraiment
Trois leviers restent, dans l'ordre.
La réclamation écrite auprès du service dédié de la compagnie, puis le médiateur de l'assurance si la réponse ne vous satisfait pas. La saisine est gratuite, elle suspend utilement la discussion et beaucoup de dossiers se dénouent à ce stade.
La protection juridique, que beaucoup de propriétaires possèdent sans le savoir, incluse dans un contrat habitation ou une carte bancaire. Elle finance conseils, expertises et procédures. Nous avons détaillé ce recours souvent ignoré : vérifiez vos contrats avant d'engager le moindre frais.
L'action judiciaire enfin, avec le cas échéant une expertise judiciaire ordonnée par le juge, seule expertise réellement indépendante des parties. C'est plus long et plus coûteux, mais c'est le seul terrain où un rapport d'expert d'assureur peut être écarté.
Un point à surveiller de près : le délai pour agir contre un assureur est court, bien plus court que dans le reste du droit de la construction. Il se compte en années, pas en décennies, et il court à partir de l'événement qui y donne naissance. Une discussion qui traîne pendant des mois de courriers peut vous faire approcher de la limite sans que personne ne vous prévienne.
Questions fréquentes
Faut-il attendre un arrêté pour déclarer une tempête ?
Non. La garantie tempête est purement contractuelle : elle joue dès que les conditions prévues au contrat sont réunies, sans intervention de l'État. L'arrêté publié au Journal officiel ne concerne que le régime des catastrophes naturelles, qui vise d'autres périls. Attendre un arrêté pour une tempête revient à laisser passer votre délai de déclaration pour rien.
L'assureur refuse en disant que le vent n'était pas assez fort. Que faire ?
Deux voies, à mener ensemble. D'abord, commandez un relevé officiel de vent auprès de l'organisme météorologique national pour votre commune et la date concernée : il arrive que le refus repose sur une station mal choisie ou sur une moyenne au lieu d'une rafale. Ensuite, activez le critère du voisinage prévu à votre contrat, en réunissant les preuves que d'autres bâtiments de bonne construction ont été touchés le même jour dans le secteur. Adressez le tout par écrit, en demandant une réponse motivée.
La grêle a marqué mon enduit sans le percer. Est-ce indemnisable ?
C'est le cas le plus discuté. Un impact purement esthétique, qui ne compromet ni l'étanchéité ni la tenue du revêtement, est fréquemment refusé ou fortement abattu. L'issue dépend de la nature du dommage : des cratères qui ouvrent la couche de finition et exposent le sous-enduit constituent un dommage matériel, pas un simple défaut d'aspect. Faites qualifier les impacts par un professionnel, avec des photos en lumière rasante qui les rendent lisibles, et demandez que le rapport précise l'atteinte à la fonction du revêtement.
La façade appartient à la copropriété. Qui déclare ?
Le syndic, pour les parties communes — et la façade en est presque toujours une. Signalez-lui le sinistre par écrit et sans attendre, en joignant vos photos, puis demandez confirmation que la déclaration a été faite et le numéro de dossier. Déclarez en parallèle à votre propre assureur ce qui touche vos parties privatives et vos biens : volets, fenêtres, embellissements intérieurs, dégâts causés par une infiltration. Les deux contrats interviennent chacun sur son périmètre, et un lot déclaré nulle part n'est indemnisé nulle part.
Mon ravalement date de deux ans et le vent a tout arraché. Quelle voie choisir ?
Les deux. Déclarez à votre assurance habitation dans le délai contractuel, parce que rien ne garantit que la responsabilité de l'entreprise sera retenue. Et signalez simultanément le désordre à l'entreprise par écrit, en lui demandant de saisir son assureur : un revêtement récent qui se décolle sous un vent que d'autres façades du quartier ont supporté pose une question de qualité d'exécution, pas seulement de météo. Les assureurs régleront ensuite entre eux la part de chacun. Ce qui compte pour vous, c'est de n'avoir fermé aucune porte pendant que les délais courent.
- Classé sous
Une erreur dans cet article ?
Les rectificatifs sont publiés sur l'article lui-même, datés, avec la formulation d'origine conservée au-dessus. Décrivez ce qui vous paraît faux : quelqu'un lit chaque message à la main.
Signalement reçu
La rédaction relit le passage et répond, qu'il y ait correction ou non. Si l'article change, la mention apparaît en tête, datée.